Análisis detallado sobre Criptomonedas y fintech: guía completa
Análisis detallado sobre Criptomonedas y FinTech: panorama general y conceptos clave
El avance de las criptomonedas y las soluciones FinTech ha transformado el panorama financiero al introducir modelos descentralizados y herramientas digitales que optimizan pagos, remesas y accesibilidad a servicios financieros. La convergencia entre tecnología blockchain y las plataformas FinTech potencia la innovación en productos como pagos instantáneos, tokenización de activos y sistemas de crédito alternativos, favoreciendo la inclusión financiera y la eficiencia operativa en distintas jurisdicciones.
Desde el punto de vista técnico y regulatorio, el análisis detallado debe contemplar elementos clave como la infraestructura blockchain, los contratos inteligentes (smart contracts), los exchanges y las carteras (wallets), así como las implicaciones de seguridad y cumplimiento normativo. Conceptos como DeFi, stablecoins y tokenomics definen nuevos modelos de negocio, mientras que la supervisión regulatoria y la gestión de riesgos son determinantes para la adopción masiva y la protección del consumidor.
Conceptos clave
- Blockchain: libro contable distribuido que asegura la trazabilidad y consenso.
- Contratos inteligentes: código autoejecutable que automatiza acuerdos financieros.
- DeFi: servicios financieros descentralizados (préstamos, exchanges, yield farming).
- Stablecoins: tokens diseñados para reducir la volatilidad frente a activos fiat.
- Custodia y wallets: soluciones para almacenamiento y control de claves privadas.
- Regulación y cumplimiento: marcos legales que afectan licencias, KYC/AML y supervisión.
Cómo funcionan las criptomonedas y la tecnología FinTech: blockchain, DeFi y servicios financieros
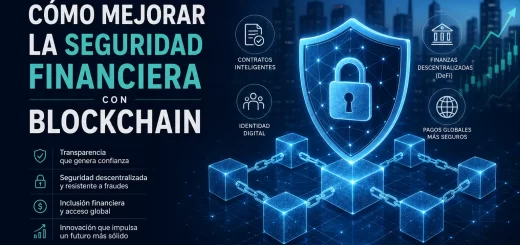
Las criptomonedas funcionan sobre redes distribuidas llamadas blockchain, donde las transacciones se registran en bloques encadenados y replicados entre múltiples nodos. Cada transacción se valida mediante mecanismos de consenso (por ejemplo, prueba de trabajo o prueba de participación) que garantizan la integridad del libro mayor sin intermediarios centrales. Los usuarios controlan activos a través de claves privadas y billeteras digitales, y las operaciones quedan trazables e inmutables en la cadena, lo que mejora la seguridad y la transparencia en comparación con sistemas centralizados.
Elementos clave de la tecnología
- Nodos y ledger: mantienen y sincronizan la copia del historial de transacciones.
- Consenso: valida nuevas transacciones y evita dobles gastos.
- Smart contracts: programas autoejecutables que automatizan acuerdos financieros.
El ecosistema DeFi (finanzas descentralizadas) aprovecha los smart contracts para ofrecer servicios financieros sin intermediarios: préstamos, exchanges automatizados (AMM), stablecoins y protocolos de yield. Estos servicios permiten composabilidad (combinación de protocolos), liquidez on-chain y acceso 24/7, reduciendo fricciones en productos como créditos o mercados de activos digitales, aunque dependen de la seguridad del código y de la liquidez disponible.
En el ámbito FinTech tradicional, la adopción de blockchain y APIs abiertas transforma servicios financieros como pagos transfronterizos, remesas, conciliación y procesos de KYC/AML integrados. Las empresas FinTech combinan infraestructura blockchain con soluciones centralizadas para mejorar velocidad, reducir costes y ampliar inclusión financiera, integrando interoperabilidad entre sistemas bancarios, custodios y redes de pago.
Riesgos, seguridad y regulación en un análisis detallado sobre Criptomonedas y FinTech
En el ecosistema de criptomonedas y FinTech convergen riesgos de distinta naturaleza: riesgo de mercado por la volatilidad de activos digitales, riesgo operativo derivado de fallos en plataformas y procesos, y riesgo de contraparte cuando proveedores o exchanges no cumplen sus obligaciones. A estos se suman amenazas de ciberseguridad —phishing, exploits de contratos inteligentes y ataques a custodias— y riesgos legales por lagunas o cambios en la normativa que pueden afectar la continuidad del negocio y la protección del usuario.
Medidas de seguridad y mitigación
Las empresas fintech y los proyectos de cripto deben implantar controles de seguridad robustos y procesos de cumplimiento para reducir exposición. Entre las prácticas comunes se encuentran:
- Controles de ciberseguridad: auditorías de código, pruebas de penetración y gestión de claves.
- Governance y segregación de funciones: políticas internas para minimizar errores operativos y fraudes.
- Procedimientos AML/KYC: verificación de clientes y monitoreo de transacciones sospechosas.
- Planes de continuidad: respuesta a incidentes y recuperación ante fallos.
El marco regulatorio para criptomonedas y FinTech es dinámico y varía por jurisdicción, obligando a actores a adaptarse a requisitos de licencia, reporte y protección del consumidor. Los organismos supervisores exigen cada vez más transparencia, controles anti-blanqueo y medidas de gobernanza, lo que implica riesgos regulatorios para empresas que operan sin cumplimiento adecuado o en entornos con normativa incierta.
Para usuarios e instituciones, la combinación de buena gobernanza, auditorías independientes y cumplimiento normativo reduce el riesgo, mientras que la falta de controles aumenta la probabilidad de pérdidas y sanciones. Implementar estándares de seguridad, mantener la trazabilidad de operaciones y mantenerse al día con cambios regulatorios son pasos prácticos para gestionar estos riesgos sin comprometer la innovación.
Estrategias de inversión y casos de uso reales: guía práctica dentro del análisis detallado sobre Criptomonedas y FinTech
Estrategias de inversión en criptomonedas y FinTech comienzan por la disciplina y la gestión del riesgo: técnicas como el dollar-cost averaging (DCA), la diversificación entre activos (tokens, stablecoins, instrumentos CeFi/DeFi) y el rebalanceo periódico ayudan a mitigar la volatilidad. Los inversores deben definir horizonte temporal y perfil de riesgo, establecer límites de pérdida y ganancias, y priorizar la seguridad de custodio (carteras frías frente a custodios regulados) para proteger capital y cumplir con requisitos regulatorios.
Estrategias operativas y DeFi
En entornos DeFi conviene diferenciar entre staking (participación en redes Proof-of-Stake), provisión de liquidez y préstamos/borrowing: cada estrategia ofrece rendimiento potencial distinto y riesgos específicos —por ejemplo, rendimiento compuesto frente a riesgo de contratos inteligentes o impermanent loss—. Para trading y gestión activa, incorporar análisis técnico y gestión de tamaño de posición, y emplear herramientas de auditoría y seguros on-chain cuando estén disponibles, reduce exposición a fallos operativos y exploits.
Casos de uso reales en FinTech
Los casos de uso que respaldan decisiones de inversión incluyen:
- Remesas y pagos transfronterizos: uso de stablecoins y redes blockchain para reducir costes y tiempos.
- Tokenización de activos: representación digital de bienes inmuebles, deuda o participaciones para mejorar liquidez y fraccionamiento.
- Identidad y KYC digital: soluciones blockchain que agilizan onboarding y cumplimiento en servicios financieros.
- Soluciones de crédito y préstamos: plataformas DeFi y modelos alternativos de scoring que amplían el acceso al crédito.
Estos casos ayudan a evaluar la viabilidad comercial y el potencial de adopción de proyectos antes de asignar capital.
Tendencias, pronósticos y el futuro del ecosistema: conclusiones del análisis detallado sobre Criptomonedas y FinTech
El análisis detallado sobre Criptomonedas y FinTech revela tendencias claras de convergencia entre tecnología y servicios financieros: mayor adopción institucional, crecimiento de la tokenización de activos, expansión de modelos DeFi y stablecoins, y creciente interés en CBDC y soluciones de pagos digitales. Al mismo tiempo, los desafíos de escalabilidad, interoperabilidad y seguridad siguen condicionando la velocidad de adopción, mientras que la evolución regulatoria y la necesidad de estándares técnicos configuran el panorama competitivo.
Los pronósticos derivan de impulsores tecnológicos y regulatorios: mejoras en blockchain (capas L2, interoperabilidad entre redes), herramientas de privacidad y custodia, integración con Open Banking y uso creciente de IA para gestión de riesgos y cumplimiento. El análisis apunta a que la combinación de innovación técnica, marcos regulatorios más claros y experiencia de usuario optimizada será determinante para que productos cripto y soluciones FinTech pasen de nichos a infraestructuras financieras ampliamente utilizadas.
Para actores del ecosistema —inversores, startups, bancos y reguladores— las conclusiones destacan la necesidad de priorizar confianza, cumplimiento y colaboración público-privada. Monitorear cambios regulatorios, adoptar estándares de interoperabilidad, invertir en seguridad y escalabilidad, y explorar modelos de tokenización y pagos serán factores clave que marcarán la dirección del ecosistema en los próximos años.