Cómo se comparan distintos tipos de ETFs y cómo los ETFs de renta fija reducen el riesgo en inversiones
Cómo se comparan los diferentes tipos de ETFs: renta variable, renta fija, sectoriales y temáticos
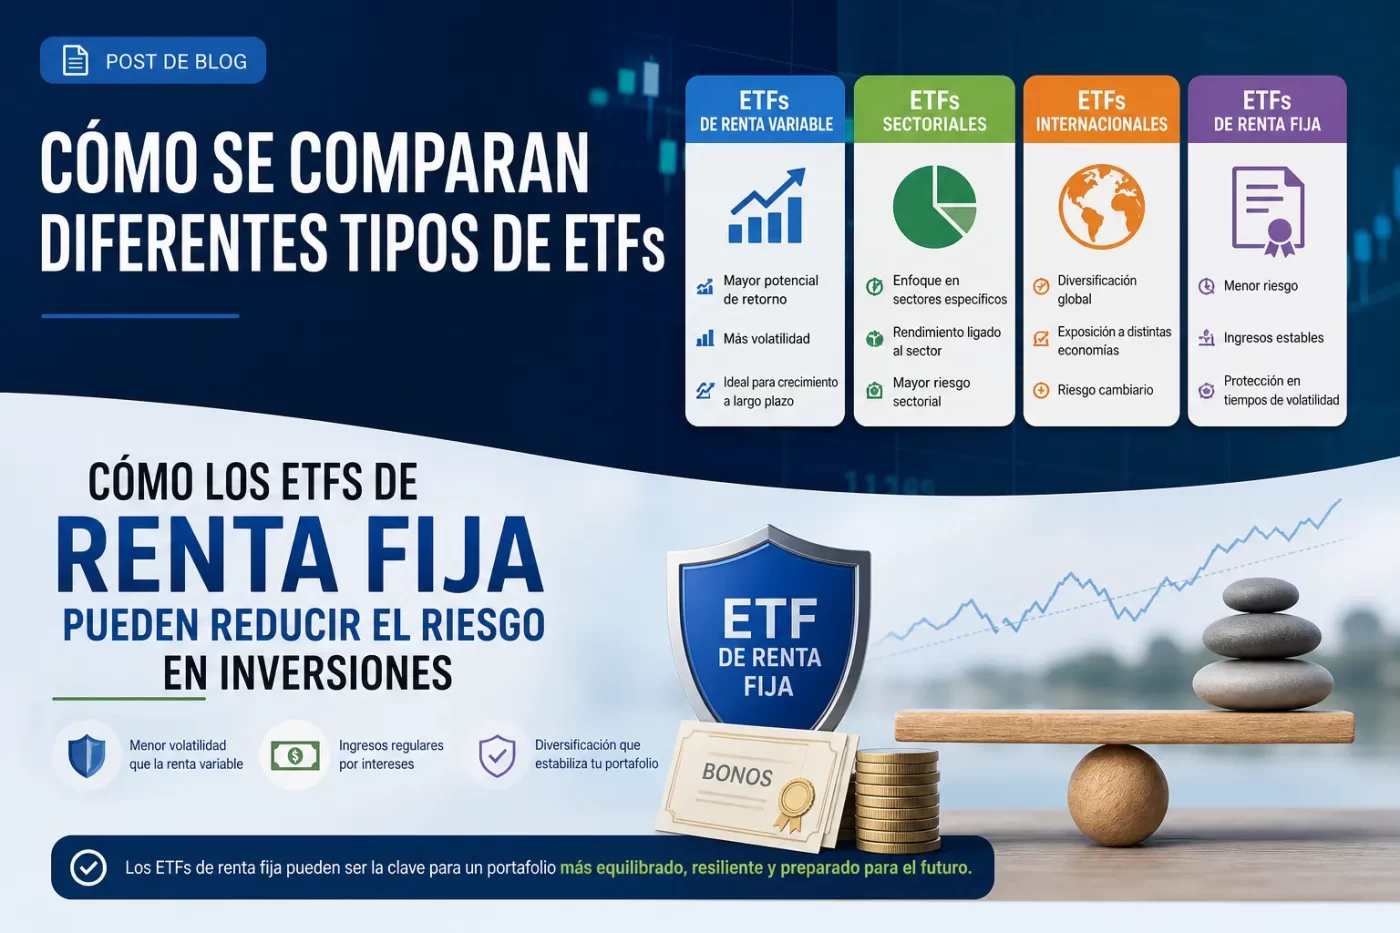
Los ETFs de renta variable, renta fija, sectoriales y temáticos se diferencian principalmente por el tipo de exposición y el perfil riesgo‑rendimiento. Los ETFs de renta variable replican índices de acciones y ofrecen mayor potencial de crecimiento y volatilidad; los de renta fija buscan generar ingresos y menor volatilidad, siendo sensibles a los tipos de interés y a la duración; los sectoriales concentran la exposición en un sector concreto, incrementando la concentración y el riesgo idiosincrático; y los temáticos agrupan empresas vinculadas a una megatendencia, combinando sesgo de crecimiento con fluctuaciones más pronunciadas.
En cuanto a diversificación y correlación, los ETFs amplios de renta variable reducen riesgo mediante mayor número de valores, mientras que los sectoriales y temáticos muestran correlaciones más altas entre sus componentes y con factores macroeconómicos. Los ETFs de renta fija varían según calidad crediticia y vencimiento, lo que determina su sensibilidad a cambios en los tipos y al riesgo de crédito. Liquidez, comisiones y tracking error son claves: los ETFs grandes y tradicionales suelen tener spreads y ratios de gasto menores; los temáticos y algunos sectoriales pueden presentar menor liquidez y costes superiores.
Desde el punto de vista práctico, la elección depende de horizonte, tolerancia al riesgo y objetivo de la cartera: la renta fija para estabilidad e ingresos, la renta variable para crecimiento, los sectoriales para posiciones tácticas y los temáticos para apuestas a largo plazo en tendencias estructurales. Antes de elegir, conviene comparar composición del índice subyacente, volatilidad, ratio de gastos y políticas de reparto, y planificar reequilibrio y gestión del riesgo al combinar distintos tipos de ETFs.
Cómo los ETFs de renta fija pueden reducir el riesgo en inversiones: beneficios clave y limitaciones
Los ETFs de renta fija pueden reducir el riesgo al ofrecer diversificación inmediata y acceso a una cesta amplia de bonos con un solo instrumento. Al agrupar hundimientos de crédito, plazos y emisores, un ETF dispersa el impacto de impagos individuales y reduce la volatilidad comparada con un bono aislado. Además, su liquidez intradía y menores costes de entrada/salida frente a carteras gestionadas facilitan ajustes rápidos de exposición, mientras que la gestión pasiva limita el riesgo de selección de valores.
Limitaciones a tener en cuenta
- Riesgo de tipos de interés: los ETFs siguen la sensibilidad a los tipos (duración) y pueden caer en mercados alcistas de tipos.
- Riesgo de crédito y concentración: algunos ETFs concentran exposición en ciertos emisores o sectores, lo que no elimina el riesgo de impago.
- Costes ocultos y tracking error: comisiones, spreads y diferencias entre el rendimiento del ETF y el índice pueden erosionar la protección esperada.
- Comportamiento en crisis: en periodos de estrés financiero, la correlación entre activos sube y la diversificación puede ofrecer menos alivio.
Para reducir riesgo de forma efectiva con ETFs de renta fija conviene combinar criterios de calidad crediticia, control de duración y diversificación entre emisores y vencimientos, además de vigilar liquidez y costes operativos; de este modo se usan sus ventajas mientras se mitigan las limitaciones citadas.
Criterios prácticos para comparar ETFs: coste, liquidez, tracking error y exposición crediticia
Comparar ETFs requiere priorizar criterios prácticos que impactan directamente en el rendimiento neto y la seguridad de la inversión. Al evaluar un ETF, observa primero el coste (TER o gastos corrientes) y los costes implícitos de transacción; costes más bajos no siempre significan mejor opción si van acompañados de baja replicación del índice. Incluye en esta valoración comisiones de compra/venta y el posible deslizamiento en mercados menos líquidos.
La liquidez debe medirse tanto por volumen de negociación del ETF como por la liquidez de los activos subyacentes: un ETF muy negociado pero con activos subyacentes ilíquidos puede ampliar spread y aumentar costes de ejecución. Para comparar, revisa el spread bid-ask, el volumen medio diario y la profundidad del mercado, y prefiera ETFs con mercado secundario activo si planeas frecuencia de trading elevada.
El tracking error indica la capacidad del ETF para replicar su índice; busca ETFs con histórico estable y bajas desviaciones respecto al índice de referencia, y entiende si la réplica es física o sintética, porque esto influye en la consistencia. La exposición crediticia es clave en ETFs sintéticos o que contienen derivados y en los que invierten en deuda: evalúa contrapartes, calidad crediticia de los emisores y mecanismos de colateralización para limitar riesgo de contraparte.
Checklist práctico
- Coste: TER + comisiones de broker + impacto del spread.
- Liquidez: spread, volumen medio y profundidad del mercado secundario.
- Tracking error: historial de replicación y método (físico vs sintético).
- Exposición crediticia: calidad de contrapartes, colateral y riesgo de crédito subyacente.
Comparativa práctica: ETFs de bonos gubernamentales vs. corporativos vs. high yield
Comparativa práctica: los ETFs de bonos gubernamentales, ETFs de bonos corporativos y ETFs high yield se diferencian principalmente en el perfil de riesgo-rendimiento, la sensibilidad a la tasa de interés y la exposición al riesgo crediticio. Los gubernamentales suelen ofrecer menor riesgo de crédito y mayor liquidez, los corporativos combinan exposición a empresas de grado de inversión con mayor rendimiento relativo, y los high yield concentran mayor probabilidad de impago a cambio de cupones más altos y mayor volatilidad.
Aspectos clave
- ETFs gubernamentales: menor riesgo crediticio, menor rendimiento esperado y mayor sensibilidad a la duración y a las políticas monetarias.
- ETFs corporativos: equilibrio entre calidad crediticia y rentabilidad, mayor exposición a ciclos económicos y spreads de crédito.
- ETFs high yield: altos rendimientos relativos, mayor riesgo de impago y fuerte correlación con el apetito por riesgo del mercado.
En términos de uso en cartera, los gubernamentales suelen emplearse para preservación de capital y gestión de duración, los corporativos para mejorar rentabilidad ajustada por riesgo y los high yield para búsqueda de rendimiento activo dentro de la renta fija. Además, la elección entre ellos debe considerar factores prácticos como liquidez del ETF, tamaño del índice replicado, comisiones y la política de gestión (pasiva vs. activa).
Desde la operativa, comparar tracking error, vencimientos promedio, exposición a emisiones soberanas o privadas y el tratamiento fiscal es clave antes de seleccionar un ETF. También es relevante evaluar cómo cada tipo reacciona a cambios en los spreads de crédito y a subidas/bajadas de tipos para ajustar la asignación según el horizonte y tolerancia al riesgo.
Cómo integrar ETFs de renta fija en tu cartera para minimizar volatilidad y gestionar la duración
Integrar ETFs de renta fija en tu cartera permite reducir la volatilidad general y ajustar la sensibilidad a tipos mediante la gestión de la duración. Para ello, empieza definiendo el horizonte temporal y la tolerancia al riesgo: los ETFs de corta duración ofrecen menor sensibilidad a subidas de tipos y menor volatilidad de precio, mientras que los de larga duración amplifican movimientos y pueden servir como cobertura ante caídas de tipos. Selecciona ETFs cuya duración media encaje con tus objetivos (por ejemplo, sincronizar duración con pasivos o con el horizonte de inversión).
Una estrategia práctica es combinar enfoques: un núcleo conservador de ETFs de alta calidad y duración corta/intermedia para estabilidad, junto a posiciones satélite en duración más larga o en sectores de crédito para capturar rentabilidad adicional. Considera la calidad crediticia (gubernamental vs. corporativa), la diversificación por vencimiento y la liquidez del ETF; además revisa gastos, tamaño y tracking error, ya que estos factores impactan el rendimiento neto y la eficiencia al implementar cambios de duración.
Implanta reglas de gestión claras: fija límites de duración por cartera, rebalancea periódicamente para mantener la exposición objetivo y utiliza ETFs con exposiciones transparentes si necesitas ajustes rápidos. Monitoriza el entorno de tipos y la curva de rendimientos para adaptar el mix de corto/largo plazo, y revisa métricas del ETF (duración efectiva, convexidad, spread crediticio) antes de incorporar o reducir posiciones, prestando atención a la liquidez en mercados estresados.