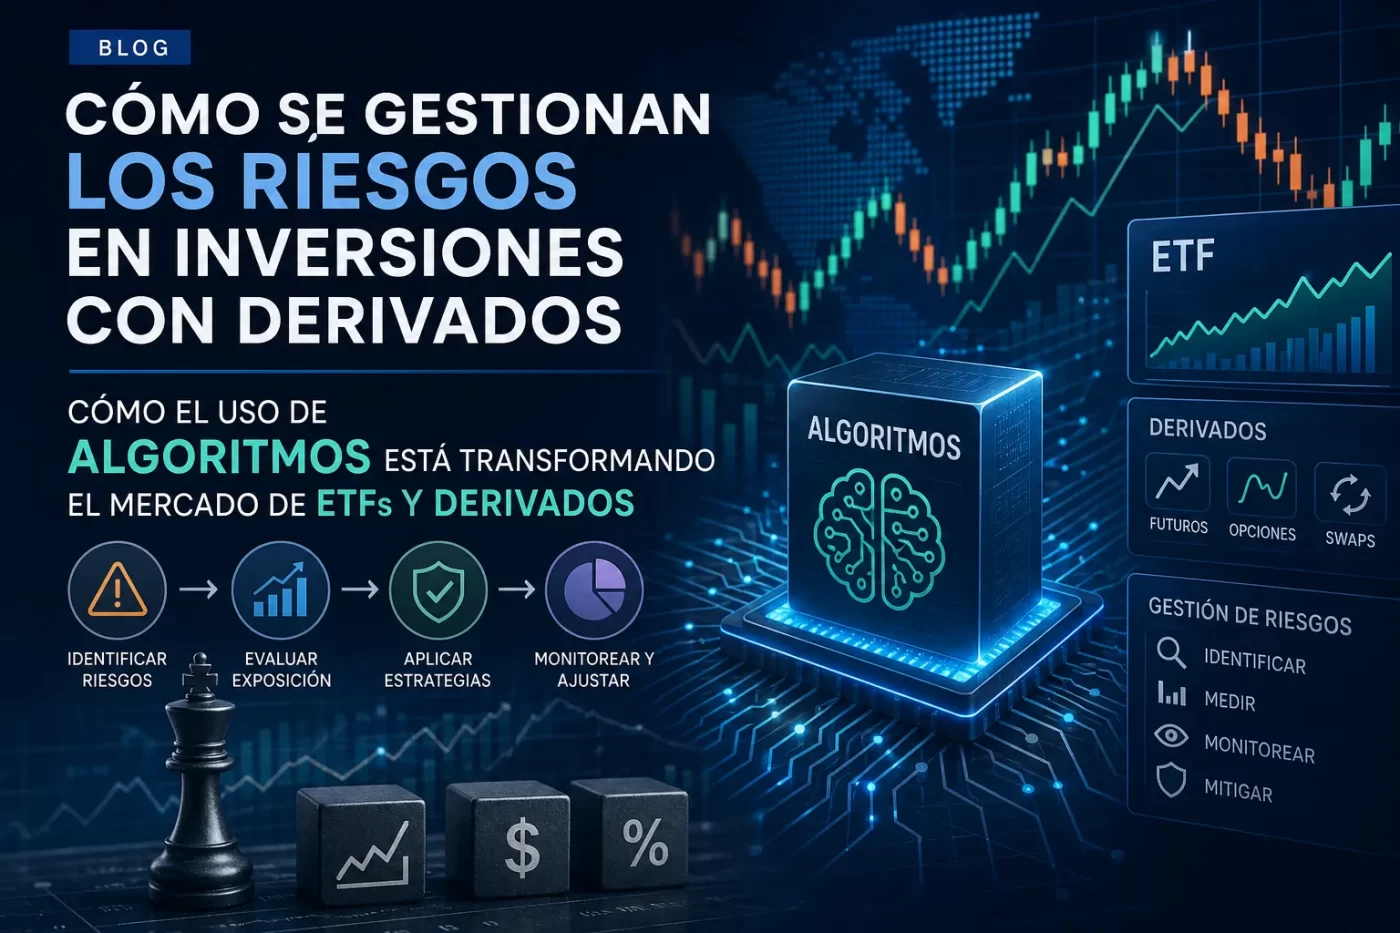
Cómo se gestionan los riesgos en inversiones con derivados: los algoritmos que transforman ETFs y mercados de derivados
Cómo se gestionan los riesgos en inversiones con derivados: conceptos clave y tipos de riesgo
La gestión de riesgos en inversiones con derivados consiste en identificar, medir y controlar las exposiciones asociadas a estos instrumentos. Entre los conceptos clave están la cobertura (hedging) para trasladar o neutralizar riesgo de mercado, el uso de márgenes y colateral para mitigar riesgo de contraparte, y la aplicación de límites y procedimientos internos para controlar el apalancamiento y la concentración. Además, la validación de modelos y la gobernanza son esenciales para reducir el riesgo operacional y de modelo al valuar derivados complejos.
Tipos de riesgo
- Riesgo de mercado: movimientos en precios, tipos de interés o volatilidad que afectan el valor del derivado.
- Riesgo de contraparte/crédito: posibilidad de incumplimiento de la otra parte en contratos OTC.
- Riesgo de liquidez: dificultad para entrar o salir de posiciones sin impactos de precio significativos.
- Riesgo operacional y legal: errores en procesos, fallos de sistemas o problemas contractuales y regulatorios.
Para gestionar estos riesgos se emplean herramientas como la netting y la central clearing (CCP) para reducir exposición de contraparte, así como análisis cuantitativos (VaR, pruebas de estrés y escenarios) para medir potenciales pérdidas. En la operativa diaria se aplican coberturas dinámicas (por ejemplo, delta hedging), límites de posición, requisitos de margen y políticas de colateralización, además de revisión continua de modelos y controles internos para asegurar que las mitigaciones sean efectivas.
Estrategias prácticas para gestionar riesgos en derivados: coberturas, límites y gestión de la exposición
Las estrategias para gestionar riesgos en derivados se centran en reducir la volatilidad de la cartera y controlar la exposición a factores de mercado. Entre las prácticas más efectivas están las coberturas mediante futuros y opciones para neutralizar posiciones, la definición de límites de posición y de pérdida, y la gestión activa del margen y colateral para evitar llamadas inesperadas. Implementar políticas claras y procedimientos estandarizados permite que las coberturas respondan a objetivos de riesgo predefinidos y no se conviertan en fuentes adicionales de exposición.
Herramientas y tácticas prácticas
- Coberturas dinámicas: uso de derivados líquidos (futuros, swaps, opciones) para ajustar la exposición según la evolución del mercado.
- Límites cuantitativos: establecimiento de límites de posición, límites de pérdida (stop-loss) y límites por contraparte.
- Control del margen y colateral: monitorización diaria de requerimientos de margen y gestión de liquidez para cubrir variaciones.
- Modelos y pruebas: aplicación de VAR, escenarios y stress testing para medir impactos potenciales y calibrar coberturas.
La gestión de la exposición requiere procesos de monitoreo continuo, conciliación de posiciones y revisiones periódicas de la estrategia de cobertura frente a cambios en volatilidad y correlaciones. Es clave integrar gobernanza robusta, límites aprobados por la dirección y reportes periódicos que faciliten decisiones oportunas y el ajuste de coberturas y límites según el apetito de riesgo. Estas prácticas reducen la probabilidad de pérdidas operativas y mejoran la resiliencia frente a movimientos adversos en los mercados de derivados.
Métricas y herramientas cuantitativas para la gestión de riesgo: VaR, CVaR, sensibilidad y stress testing
Métricas y herramientas cuantitativas para la gestión de riesgo requieren medir tanto la exposición esperada como las pérdidas en cola; por eso instrumentos como VaR, CVaR, análisis de sensibilidad y stress testing son pilares en la gestión de riesgo cuantitativa. Estos métodos permiten traducir la exposición a factores financieros en indicadores accionables para límites de riesgo, asignación de capital y reporting regulatorio, mejorando la capacidad de detectar vulnerabilidades antes de que se materialicen pérdidas significativas.
El Value at Risk (VaR) estima la pérdida máxima esperada en un horizonte temporal y nivel de confianza dado, y es útil para establecer umbrales y comparaciones entre carteras. El Conditional VaR (CVaR), o pérdida esperada en la cola, complementa al VaR al cuantificar el promedio de las peores pérdidas más allá del umbral, ofreciendo una medida más conservadora del riesgo extremo. Ambos se implementan mediante enfoques paramétricos, históricos o de simulación (Monte Carlo), y su elección afecta la sensibilidad a supuestos sobre distribuciones y correlaciones.
Métricas de sensibilidad y stress testing
Las métricas de sensibilidad descomponen el riesgo por factores (p. ej. tasas, divisas, volatilidad) y permiten diseñar coberturas y límites por fuente de riesgo; ejemplos prácticos incluyen derivadas de precios y análisis de contribución al VaR. El stress testing complementa estas medidas mediante escenarios severos y pruebas inversas que revelan puntos de fallo no capturados por modelos lineales. Entre sus aplicaciones están:
- validación de planes de contingencia,
- evaluación de liquidez bajo estrés,
- y cumplimiento de requerimientos regulatorios de capital
Cómo el uso de algoritmos está transformando el mercado de ETFs y derivados: trading algorítmico y modelos predictivos
Cómo el uso de algoritmos está transformando el mercado de ETFs y derivados: trading algorítmico y modelos predictivos
Los algoritmos han reconfigurado la operativa de ETFs y derivados al automatizar la ejecución y optimizar la formación de precios en tiempo real. El trading algorítmico facilita estrategias de market making y arbitraje entre ETFs y sus activos subyacentes, mejorando la liquidez y reduciendo el slippage en mercados fragmentados. Además, la capacidad de procesar órdenes múltiples y ejecutar en fracciones de segundo permite una gestión más eficiente de carteras sintéticas y de replicación, ajustando exposiciones en respuesta a cambios de mercado.
Los modelos predictivos basados en *machine learning* y análisis de big data ayudan a anticipar volatilidad, flujos de órdenes y movimientos de spreads que afectan a derivados y ETFs. Estos modelos se usan para calibrar precios de opciones, diseñar coberturas dinámicas y optimizar señales de entrada/salida, siempre apoyados por procesos de backtesting y validación cruzada para mitigar el riesgo de sobreajuste. La mejora en la selección de features y en el tratamiento de datos alternativos potencia estrategias cuantitativas más robustas.
Impactos operativos y retos
- Beneficios: mayor eficiencia en ejecución, reducción de costes operativos y acceso a estrategias complejas como delta-hedging algorítmico.
- Riesgos: dependencia de datos de calidad, riesgo de modelo, latencia y necesidad de supervisión en tiempo real.
- Regulación y transparencia: creciente escrutinio sobre prácticas algorítmicas exige controles, auditorías de modelos y mecanismos de circuit breakers.
Implementación y mejores prácticas: integración de algoritmos, control de riesgos, compliance y casos reales
Prácticas recomendadas
Integración de algoritmos: Diseñar una arquitectura modular que separe la lógica del algoritmo, la ingesta de datos y las capas de ejecución facilita la integración y el despliegue continuo. Use APIs estables, pipelines reproducibles y entornos de pruebas para backtesting y validación antes de pasar a producción; la automatización de pruebas y la monitorización de rendimiento en tiempo real reducen errores en la puesta en marcha y mejoran la trazabilidad del modelo.
Control de riesgos y compliance: Implemente límites operativos, frameworks de control de exposición y alertas automáticas para gestión de riesgos, junto con procedimientos de validación de modelos y pruebas de estrés periódicas. Asegure cumplimiento normativo mediante registros de auditoría, explicabilidad de decisiones, encriptación y políticas de retención de datos que respeten GDPR/legislación local; la colaboración entre equipos de riesgo, legal y tecnología es clave para mantener gobernanza y cumplimiento.
Casos reales y lecciones aprendidas: Los despliegues exitosos suelen provenir de pilotos controlados con métricas de retorno y riesgo definidas, iteración basada en backtesting y monitorización post-lanzamiento para detectar sesgos o degradación. En la práctica, la mejor combinación es gobernanza de datos robusta, documentación exhaustiva, revisiones independientes y formación cruzada del equipo, lo que facilita la escalabilidad segura de algoritmos en entornos regulados.