Qué expertos han analizado el impacto de los ETFs en cómo los ETFs activos difieren de los ETFs pasivos
Qué expertos han analizado el impacto de los ETFs: estudios y fuentes clave
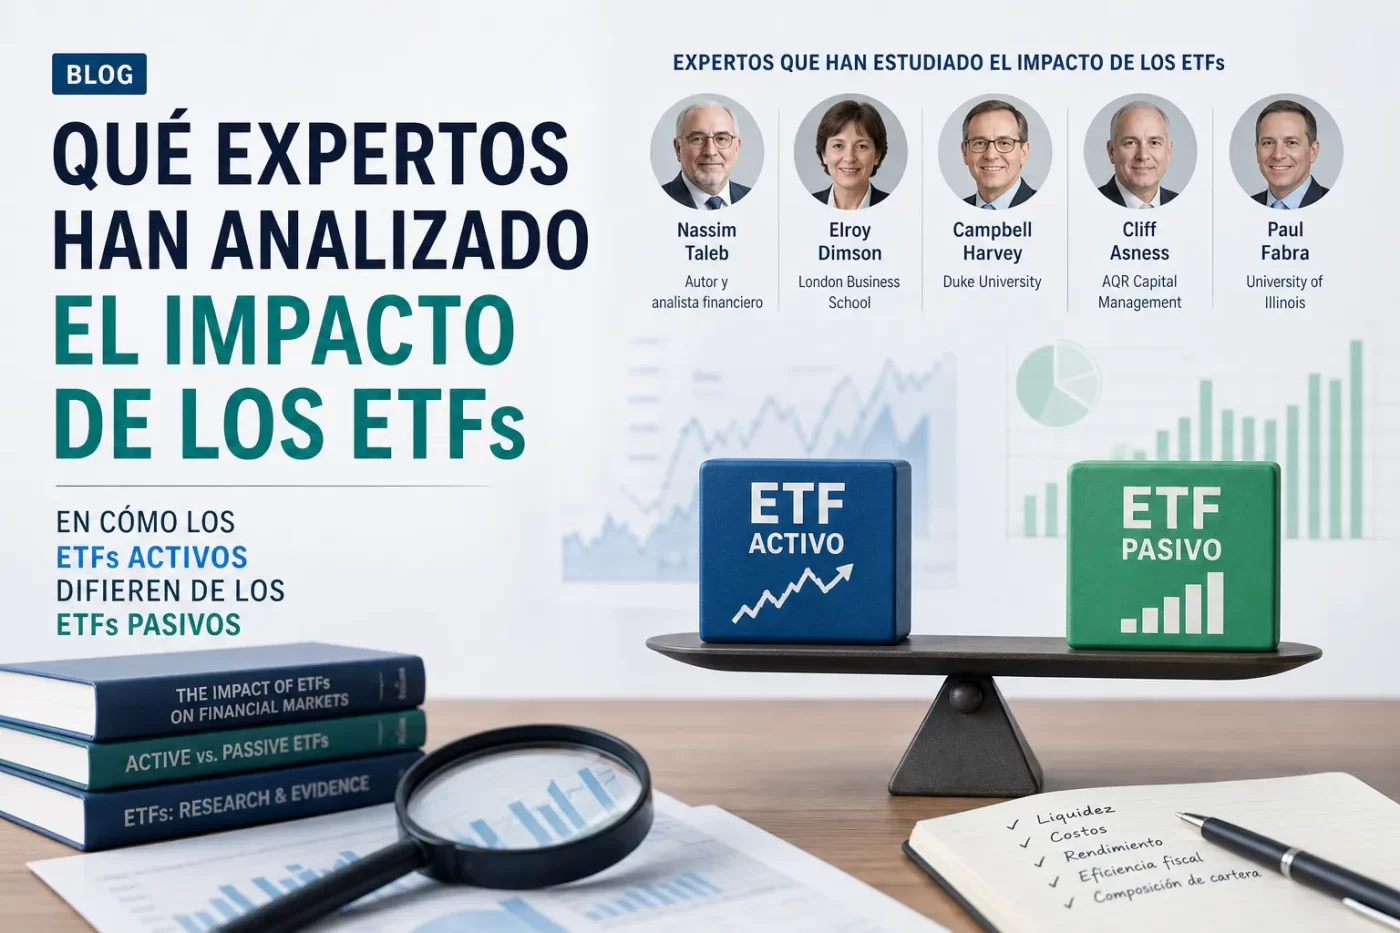
Los análisis sobre el impacto de los ETFs provienen de una combinación de académicos, reguladores y profesionales de la industria que abordan desde la liquidez y la formación de precios hasta riesgos sistémicos y eficiencia de mercados. Entre los académicos que han estudiado estos temas destacan autores que publican en revistas como el Journal of Finance, Journal of Financial Economics y Review of Financial Studies; sus investigaciones suelen explorar efectos de indexación, creación/redenominación de unidades y transmisión de volatilidad.
En el ámbito académico y de investigación aplicada se reconocen nombres asociados a estudios sobre fondos indexados y ETFs —por ejemplo, investigadores que analizan flujos y precios— y veteranos del pensamiento sobre inversión pasiva como Burton Malkiel o promotores de la gestión índice como John C. Bogle, que han influido en el debate sobre pasivos y ETFs. Además, equipos de investigación de universidades y centros financieros producen trabajos técnicos y modelos que alimentan la comprensión del impacto de los ETFs en distintos segmentos del mercado.
Los reguladores y grandes gestoras también ofrecen análisis relevantes: informes y comunicaciones de la SEC, la ESMA y otros supervisores evalúan riesgos regulatorios y operativos; mientras que gestores como BlackRock (iShares), Vanguard y State Street publican white papers y datos sobre construcción de ETFs, costes y trading. Proveedores de datos y análisis independientes —Morningstar, Bloomberg, y el CFA Institute entre otros— complementan con métricas, rankings y estudios empíricos que usan gestores y reguladores para tomar decisiones.
Fuentes clave
- Revistas académicas: estudios empíricos y teóricos en Journal of Finance, JFE, RFS.
- Reguladores: informes y consultas de SEC, ESMA y bancos centrales sobre riesgos y supervisión.
- Gestoras e industria: white papers y datos de BlackRock, Vanguard, State Street.
- Proveedores independientes: análisis y bases de datos de Morningstar, Bloomberg, CFA Institute.
Cómo los ETFs activos difieren de los ETFs pasivos: hallazgos de académicos y analistas
Los académicos y analistas subrayan que la diferencia principal entre ETFs activos y ETFs pasivos radica en el enfoque de gestión: los ETFs pasivos replican un índice con énfasis en minimizar costes y tracking error, mientras que los ETFs activos buscan generar alfa mediante selección de activos y timing. La literatura muestra de forma general que, aunque los ETFs activos ofrecen la posibilidad de superar a sus benchmarks, el rendimiento neto al inversor depende fuertemente de las comisiones, el coste de implementación y la habilidad del gestor; la evidencia empírica sobre una ventaja persistente de los gestores activos es mixta y suele ser menos concluyente a largo plazo.
Analistas suelen enfatizar diferencias operativas y de riesgo: los ETFs activos tienden a tener mayor rotación de cartera, uso ocasional de derivados y posiciones en efectivo que pueden incrementar el tracking error frente a un índice. En cuanto a costos, es habitual que los ETFs activos presenten ratios de gastos más altos que los pasivos, y eso afecta el resultado neto. Además, investigaciones sobre estructura de mercado indican que la liquidez intradía y los mecanismos de creación/redención de ETFs pueden moderar el impacto en precios, pero en periodos de estrés algunos estudios señalan mayores discrepancias entre precio de mercado y NAV para productos con menor volumen o mercados menos líquidos.
Desde el punto de vista fiscal y estratégico, académicos y analistas comparan a los ETFs activos con fondos mutuos activos y encuentran ventajas típicas del wrapper ETF, como potenciales eficiencias fiscales y operativas por el proceso de creación/redención; sin embargo, estas ventajas no garantizan una superioridad del rendimiento. En resumen, la literatura resalta trade-offs claros: posibilidad de alfa y mayor flexibilidad gestionada activamente frente a costes más altos, mayor complejidad y evidencia mixta sobre la persistencia del valor añadido por parte de gestores activos.
Metodologías usadas por expertos para medir el impacto de ETFs activos vs pasivos
Para medir el impacto de ETFs activos vs pasivos los expertos combinan métricas de rendimiento y de mercado: tracking error, diferencia de seguimiento (tracking difference), active share, alfa e información ratio para evaluar la contribución activa frente al benchmark, y medidas de riesgo ajustado (Sharpe, beta). También se analiza la estructura de réplica (replicación física vs sintética) y la evolución de NAV vs precio de mercado (prima/descuento), ya que estas variables influyen directamente en cómo los ETFs afectan liquidez y formación de precios en los subyacentes.
Métodos cuantitativos y de microestructura
Las metodologías más usadas incluyen estudios de eventos sobre flujos de creación/redención para ver el impacto inmediato en precios, modelos VAR y pruebas de causalidad de Granger para vínculos dinámicos, y análisis difference-in-differences que comparan valores con alta exposición ETF frente a controles. A nivel microestructura se emplean análisis de spreads realizados/efectivos, Amihud (iliquidez), estimaciones de Kyle lambda, Hasbrouck information share y modelos de impacto de mercado para cuantificar costes permanentes y temporales derivados del trading de ETFs.
Para robustez se aplican pruebas de atribución multifactorial (Fama‑French/Carhart) y regresiones con controles por tamaño, sector y volatilidad, además de simulaciones y backtesting contrafactuales, bootstrap y uso de variables instrumentales para abordar endogeneidad. Complementariamente se valoran métricas operativas como turnover, ingresos por securities lending y costes fiscales para estimar el impacto neto de ETFs activos vs pasivos sobre rendimientos y liquidez del mercado.
Opiniones de gestores, economistas y reguladores sobre riesgos y rendimiento de ETFs
Los gestores suelen poner el énfasis en la liquidez, el tracking error y las comisiones como determinantes del rendimiento real de un ETF frente a su índice de referencia. Valoran la eficiencia de la réplica (total o sintética), la calidad de los activos subyacentes y los costes implícitos de transacción, y recuerdan que una baja comisión no garantiza mejor resultado si la implementación y la ejecución son deficientes. También destacan la importancia de la gestión del rebalanceo y la selección de contrapartes en ETFs sintéticos para mitigar riesgos operativos.
Desde la perspectiva de economistas, las preocupaciones se centran en el impacto agregado de los flujos hacia ETFs sobre la formación de precios, la concentración de riesgos en determinados emisores o activos y el potencial de amplificación de la volatilidad en episodios de estrés. Su análisis suele abordar cómo los ETFs afectan la eficiencia del mercado, la señalización de precios y la posibilidad de que la estructura de creación/redención y la liquidez de mercado generen riesgos sistémicos o asimetrías informativas en periodos extremos.
Prioridades de reguladores y supervisores
- Transparencia: exigencia de divulgación clara sobre composición, costes y riesgos.
- Mecanismos de creación/redención: supervisión para asegurar resiliencia en tensiones de mercado.
- Protección al inversor: obligaciones sobre marketing, clasificación de riesgo y tests de idoneidad.
- Supervisión macroprudencial: evaluación del potencial de contagio y dependencias entre emisores y custodios.
Conclusiones y recomendaciones de expertos: cómo elegir entre ETFs activos y pasivos
Elegir entre ETFs activos y pasivos depende principalmente del objetivo inversor, el horizonte temporal y la tolerancia al riesgo. Para inversores que buscan replicar mercados amplios con costes reducidos y máxima diversificación, los ETFs pasivos suelen ser la opción recomendada por su bajo ratio de gastos, transparencia y eficiencia fiscal. En cambio, los ETFs activos pueden justificar comisiones mayores cuando se buscan exposición a mercados ineficientes, estrategias de valor añadido o gestión táctica por parte de gestores con historial consistente.
Recomendaciones prácticas
- Evalúa primero tu perfil: objetivo, horizonte y aversión al riesgo.
- Compara costes (TER/comisión), seguimiento (tracking error) y liquidez antes de elegir.
- Considera la eficiencia del mercado: en mercados eficientes, la gestión pasiva suele rendir mejor neto de comisiones; en segmentos especializados, la gestión activa puede aportar valor.
Para la mayoría de carteras, muchos expertos aconsejan una estrategia mixta (core-satellite): usar ETFs pasivos como núcleo por su coste y diversificación, y complementar con ETFs activos en áreas donde se busca alfa o cobertura específica. Antes de decidir, realiza due diligence sobre el equipo gestor, la metodología de réplica y el historial del producto, y revisa cómo encaja el ETF elegido con tu plan financiero.