Cómo estructurar una estrategia efectiva de inversión en ETFs y utilizar derivados en la planificación financiera
Cómo estructurar una estrategia efectiva de inversión en ETFs: objetivos, perfil y horizonte
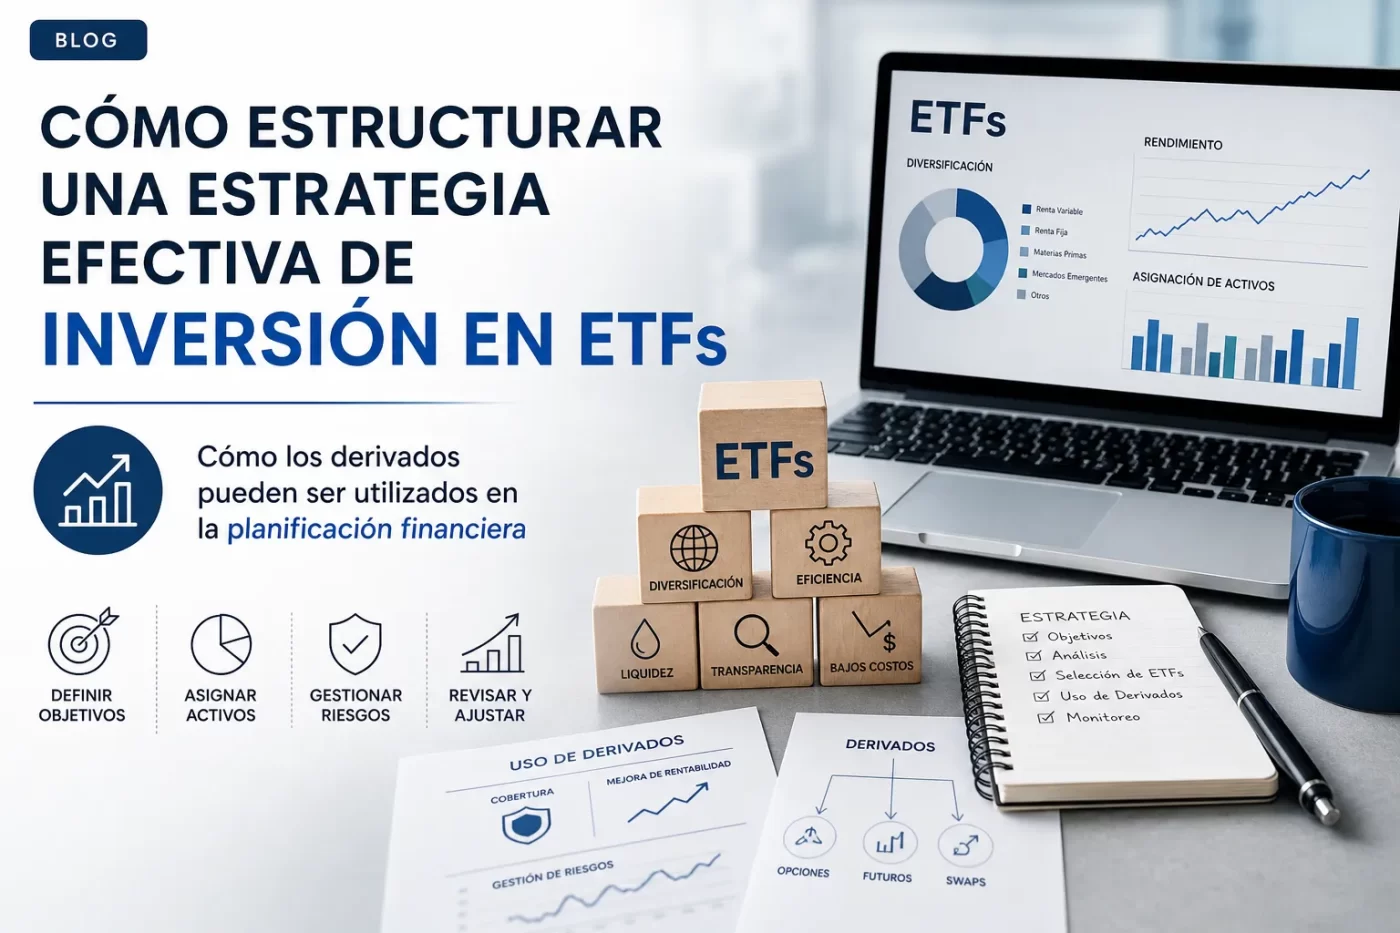
Para estructurar una estrategia de inversión en ETFs es fundamental alinear los objetivos, el perfil de inversor y el horizonte temporal. Empieza por definir metas claras (ahorro, jubilación, generación de ingresos, crecimiento de capital) y cuantificables; el horizonte —corto, medio o largo plazo— condicionará la exposición a renta variable frente a renta fija y la tolerancia al riesgo. Conocer tu perfil (conservador, moderado, agresivo) te ayudará a elegir ETFs adecuados en cuanto a volatilidad, réplica y liquidez.
Pasos clave
- Evaluar tu perfil de riesgo y capacidad de asumir pérdidas.
- Definir objetivos concretos y el horizonte temporal para cada objetivo.
- Determinar una asignación estratégica (por ejemplo, porcentaje renta variable/renta fija) y seleccionar ETFs que ofrezcan diversificación geográfica y sectorial.
- Considerar costes (TER), tamaño del fondo y tracking error al elegir ETFs.
Finalmente, incorpora reglas de gestión como revisión periódica y rebalanceo según desviaciones de la asignación objetivo, y adapta la estrategia si cambian tus objetivos o circunstancias. Una estrategia de inversión en ETFs bien estructurada prioriza la coherencia entre objetivos, perfil e horizonte y controla costos y riesgo mediante selección y supervisión continuas.
Selección y diversificación de ETFs: clases de activos, costes y criterios de selección
Los ETFs permiten acceder a múltiples clases de activos —renta variable, renta fija, materias primas, inmobiliario y mercados monetarios— facilitando la diversificación por país, sector y divisa. Al diseñar la cartera conviene combinar ETFs que cubran exposiciones complementarias (core-satellite) y vigilar la correlación entre ellos para evitar concentración por factor de mercado o divisa.
Los costes son clave para la selección: el TER o ratio de gastos, las comisiones del bróker, y el spread entre precio de compra y venta afectan el rendimiento neto. Además, es importante considerar el *tracking error* como medida de cuánto se desvía el ETF de su índice, y los costes implícitos en reequilibrios o en la réplica del activo subyacente. La fiscalidad y la estructura de distribución (acumulación vs distribución) también impactan el coste real para el inversor.
Entre los criterios de selección destacan la liquidez (volumen y activos bajo gestión), la metodología de réplica (física vs sintética), el tamaño del fondo y el historial de tracking error. Valora el benchmark del producto, la transparencia del proveedor y la consistencia en la réplica; por último, confirma que la combinación de ETFs elegida se alinee con tu perfil de riesgo, horizonte temporal y objetivos de diversificación.
Gestión del riesgo en ETFs: rebalanceo, tamaño de posición y uso prudente de derivados
Rebalanceo: El rebalanceo sistemático es una herramienta clave en la gestión del riesgo en ETFs para mantener la exposición objetivo y controlar la deriva en la cartera. Implementar reglas claras —por ejemplo, calendario fijo o umbrales de desviación— ayuda a restablecer las ponderaciones originales, reducir sesgos acumulados y disciplinar la toma de decisiones frente a la volatilidad del mercado. Un enfoque basado en reglas facilita la gestión de costes y la previsibilidad fiscal al limitar operaciones oportunistas.
Tamaño de posición: Definir tamaños de posición coherentes con la tolerancia al riesgo y la correlación entre ETFs evita concentración excesiva y pérdidas inesperadas. Considera criterios como la volatilidad histórica, la liquidez del ETF y la correlación con el resto de la cartera.
- Prioriza la diversificación entre clases de activo.
- Ajusta tamaños según el impacto en la volatilidad total.
- Establece límites máximos por posición para controlar riesgo idiosincrático.
Uso prudente de derivados: Los derivados pueden ser útiles para cobertura o exposición eficiente, pero implican riesgos de apalancamiento, liquidez y contrapartida que deben gestionarse explícitamente. Emplea derivados con objetivos definidos (cobertura, replicación sintética) y con controles sobre márgenes, vencimientos y límites de pérdida. La transparencia en la operativa y la comprensión del funcionamiento del instrumento son esenciales para evitar un aumento inadvertido del riesgo.
Integración y supervisión: Combine rebalanceo, tamaño de posición y uso de derivados dentro de un marco de gestión del riesgo con políticas documentadas, límites operativos y revisión periódica. Monitorea desviaciones, realiza pruebas de estrés y evalúa costes de transacción y consecuencias fiscales antes de ejecutar ajustes. La automatización y el reporting regular facilitan la aplicación disciplinada de estas medidas sin sacrificar la flexibilidad operativa.
Cómo los derivados pueden ser utilizados en la planificación financiera: cobertura, apalancamiento y ejemplos prácticos
Los derivados son herramientas clave en la planificación financiera porque permiten gestionar riesgos y ajustar exposición sin comprar o vender el activo subyacente. Mediante contratos como futuros, forwards, opciones y swaps, las empresas e inversores pueden diseñar estrategias de cobertura para protegerse frente a variaciones de tipo de cambio, tasas de interés o precios de materias primas, o bien emplear apalancamiento para aumentar la exposición con menor capital inicial. En SEO conviene incluir términos relevantes como “derivados”, “cobertura”, “apalancamiento” y “gestión de riesgo” para mejorar la visibilidad.
En términos prácticos, la cobertura se aplica bloqueando precios o tipos futuros: por ejemplo, un exportador puede usar un forward cambiario para fijar ingresos en moneda extranjera; un productor agrícola puede vender futuros para asegurar un precio de venta; y un gestor de cartera puede emplear swaps de tipo de interés para convertir deuda de tasa variable a fija. Las opciones permiten estrategias más flexibles, como comprar puts para limitar pérdidas sin renunciar a subidas del activo subyacente, lo que resulta útil en planificación de patrimonios o en protección de posiciones.
El apalancamiento a través de derivados ofrece mayor sensibilidad al activo subyacente con un desembolso reducido, por ejemplo mediante contratos de futuros o compra de opciones, pero exige políticas claras de gestión del riesgo por la posibilidad de pérdidas amplificadas. En planificación financiera esto se integra con límites de exposición, colaterales y escenarios de stress testing; ejemplos habituales incluyen la cobertura de pasivos de fondos de pensiones con swaps de tasas y la protección de flujos operativos de empresas internacionales con forwards cambiarios.
Implementación práctica y fiscalidad: plan paso a paso, checklist y métricas para medir el éxito
Plan paso a paso: comienza por definir objetivos financieros y calendario de implantación, registrar la actividad y obligaciones fiscales (IVA, retenciones, impuestos locales) y formalizar la estructura legal adecuada. A continuación, establece procesos operativos: facturación electrónica, control de cobros y pagos, y registros contables coherentes con la normativa. Implica desde el inicio a un asesor fiscal o contable para validar deducciones posibles y calendarios de presentación de impuestos.
Checklist fiscal y operativo
- Registro fiscal: alta en hacienda y registros autonómicos/comerciales necesarios.
- Facturación: emisión y archivo conforme a requisitos legales (datos obligatorios, conservación).
- Contabilidad: plan contable adaptado, conciliaciones periódicas y copia de soportes.
- Declaraciones: calendario de IVA, retenciones e impuestos y responsables asignados.
- Control interno: procedimientos de aprobación de gastos y gestión de provisiones fiscales.
Para medir el éxito, define métricas financieras y de cumplimiento: flujo de caja operativo, margen neto ajustado, cumplimiento de plazos fiscales (porcentaje de declaraciones presentadas a tiempo) y precisión contable (número de errores/ajustes). Monitoriza indicadores de eficiencia (coste de cumplimiento por operación) y revisa periódicamente con informes mensuales o trimestrales para detectar desviaciones y ajustar procesos.