Cómo han evolucionado los ETFs y derivados: cómo funcionan los ETFs de volatilidad y su impacto en la inversión
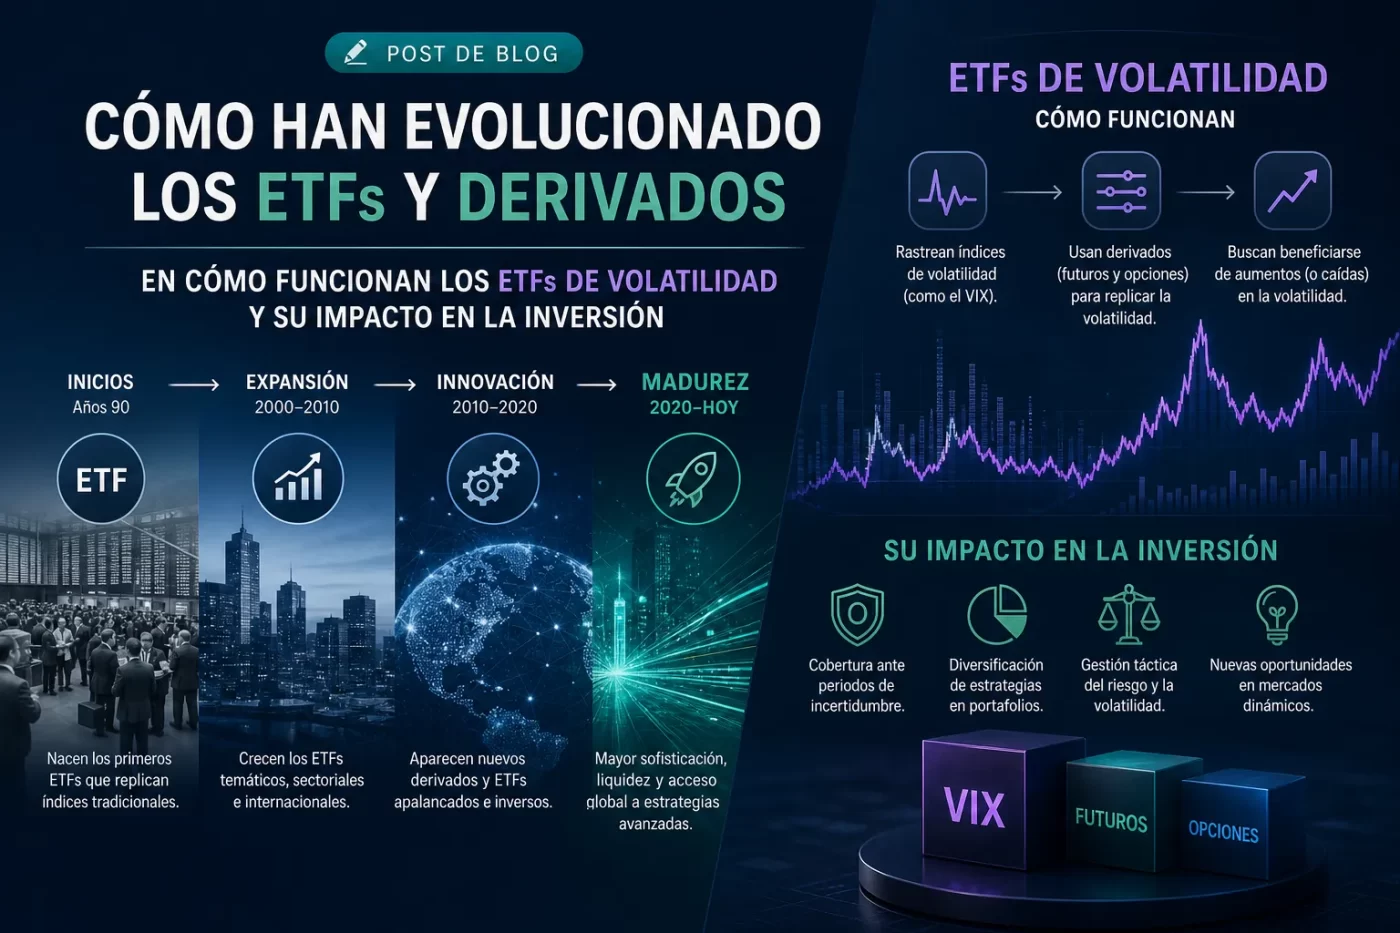
Cómo han evolucionado los ETFs y derivados: historia, hitos y tendencias
Historia y hitos
Los ETFs nacieron como fondos que replican índices y facilitaron la inversión pasiva; el salto cualitativo más citado fue el lanzamiento del SPDR S&P 500 (SPY) en 1993 en EE. UU., y más adelante surgieron ETFs de commodities como el de oro (GLD) en la década de 2000. A partir de esos hitos, la oferta se diversificó hacia renta fija, sectores, países y estrategias temáticas, convirtiéndose en un instrumento central para minoristas e institucionales por su liquidez y costes reducidos.
Los derivados han evolucionado en paralelo: los mercados de futuros y opciones se han vuelto más líquidos y sofisticados, y la crisis financiera de 2008 incentivó reformas regulatorias que aumentaron la transparencia y la compensación centralizada de derivados OTC. En la práctica actual, derivados y ETFs se interrelacionan: los gestores recurren a futuros, swaps y opciones para replicar índices, optimizar fiscalidad, obtener apalancamiento o cubrir posiciones.
Tendencias recientes incluyen la proliferación de ETFs temáticos, smart-beta, fondos ESG y la expansión de ETFs activos; además, han crecido los ETFs apalancados e inversos y la disponibilidad de derivados sobre ETFs para cobertura y trading. Otras dinámicas visibles son la globalización de cotizaciones, la digitalización del trading y el interés por criptoactivos y la tokenización como nuevas fuentes de innovación, todo ello acompañado de un mayor escrutinio regulatorio y controles de riesgo.
- Diversificación de activos: acciones, bonos, commodities y estrategias complejas.
- Uso de derivados: para réplica sintética, liquidez y apalancamiento.
- Innovación y regulación: nuevas familias de ETFs y mayor supervisión post-crisis.
Cómo funcionan los ETFs de volatilidad: mecánica, índices subyacentes y estrategias
Los ETFs de volatilidad replican la volatilidad de mercado mediante exposición a derivados, principalmente futuros sobre el VIX o contratos de varianza, porque el índice VIX de CBOE no es invertible directamente. La mecánica típica consiste en mantener una cesta de contratos de futuros con rolles periódicos y, en algunos casos, usar swaps o posiciones sintéticas; muchos fondos realizan rebalanceos diarios y/o empleo de apalancamiento, lo que genera riesgo de path-dependency y efectos de compounding en horizontes largos.
Los índices subyacentes suelen ser term-structure builders, como el S&P 500 VIX Short-Term Futures Index, que combinan futuros de primer y segundo mes para replicar la exposición a la volatilidad a corto plazo. Otros ETFs replican índices de volatilidad a medio o largo plazo o índices de varianza basados en opciones; la naturaleza del índice (qué contratos incluye y cómo los rola) determina la sensibilidad al contango o la backwardation y el coste de roll (roll yield) que afectará el rendimiento del ETF.
En cuanto a estrategias, los ETFs de volatilidad se usan para cobertura de cola, diversificación táctica y trading especulativo: posiciones largas buscan protegerse de picos de volatilidad, mientras que posiciones cortas o productos que venden volatilidad intentan capturar carry a cambio de riesgo de drawdown. Es importante recordar que estas estrategias implican riesgo de erosión por contango, tracking error frente al índice teórico y volatilidad intradía por rebalanceos, por lo que su idoneidad depende del horizonte y la implementación del inversor.
Relación entre derivados y ETFs de volatilidad: producto sintético, réplica y apalancamiento
Los ETFs de volatilidad suelen obtener su exposición mediante derivados —principalmente futuros sobre índices de volatilidad (como los futuros del VIX), swaps y en menor medida opciones— en lugar de activos subyacentes tradicionales. Cuando hablamos de producto sintético nos referimos a vehículos que usan contratos swap con contrapartes para replicar la rentabilidad de un índice de volatilidad sin poseer los futuros directamente, lo que introduce riesgo de contraparte y requerimientos de colateral que afectan al desempeño y a la transparencia del ETF.
En cuanto a la réplica, existen enfoques distintos: réplica física mediante la compra y rotación de futuros (con exposición directa al mercado de futuros y costes de roll), réplica optimizada que usa una combinación de futuros y derivados para aproximar el índice, y réplica sintética basada en swaps. El impacto del roll yield y de la contango/backwardation en los futuros del VIX es clave para entender por qué muchos ETFs de volatilidad no siguen fielmente el índice teórico a medio y largo plazo.
El apalancamiento en ETFs de volatilidad se consigue casi siempre mediante derivados para ofrecer multiplicadores (por ejemplo 2x, -1x) y exige rebalances diarios, lo que genera path dependency y puede provocar erosión del valor en mercados volátiles o en horizontes temporales amplios. Ese uso intensivo de derivados aumenta costes, tracking error y complejidad operativa, por lo que estos productos suelen estar orientados a traders de corto plazo y requieren comprensión explícita de los mecanismos de replicación y de los riesgos asociados.
Impacto en la inversión: efectos de los ETFs de volatilidad en carteras, correlación y rendimiento
Los ETFs de volatilidad suelen comportarse como activos anticíclicos frente a acciones: durante episodios de estrés del mercado su precio tiende a subir, mostrando una correlación baja o incluso negativa con las carteras de renta variable. Su inclusión impacta la composición de riesgos al introducir una fuente de retorno que no sigue los movimientos direccionales del mercado, lo que puede reducir las caídas puntuales del portfolio pero también aumentar la complejidad en la estimación de correlaciones futuras.
En términos de rendimiento, estos productos ofrecen beneficios de cobertura a corto plazo pero presentan fricciones que afectan a la rentabilidad a largo plazo: muchos ETFs de volatilidad replican futuros de volatilidad y sufren contango, decay temporal y tracking error que erosionan el retorno si se mantienen de forma permanente. Además, las versiones apalancadas o inversas amplifican la volatilidad del portfolio y requieren gestión activa y reequilibrio para evitar sorpresas de rendimiento.
El efecto neto sobre métricas como la volatilidad, la beta o el ratio de Sharpe depende de la implementación y del horizonte: una asignación táctica y limitada puede mejorar la protección y reducir drawdowns, mientras que una exposición sostenida puede arrastrar el rendimiento total. Es esencial analizar el tipo de ETF (futuros vs opciones), costes, estructura y horizonte de inversión antes de integrarlos en una cartera.
Riesgos, ventajas y buenas prácticas para invertir en ETFs de volatilidad y productos derivados
Los ETFs de volatilidad y los productos derivados implican riesgos específicos: son altamente sensibles a la estructura temporal de los futuros (como contango o backwardation), pueden experimentar decadencia por roll y presentar desviaciones de seguimiento importantes respecto al índice subyacente. Muchos vehículos incorporan apalancamiento o reequilibrados diarios que amplifican la volatilidad de la inversión y generan pérdidas rápidas; además existen riesgos de liquidez, riesgo de contraparte (en ETNs o swaps) y la posibilidad de llamadas de margen en posiciones apalancadas.
Entre las ventajas figura el acceso directo a la exposición a la volatilidad sin necesidad de operar futuros individualmente, utilidad para estrategias de hedging frente a caídas del mercado, diversificación por baja correlación con acciones en ciertos períodos y la posibilidad de obtener retornos asimétricos en episodios de picos de volatilidad. Estos instrumentos son especialmente útiles para tácticas de corto plazo o como cobertura táctica más que para inversión pasiva a largo plazo.
Buenas prácticas
- Comprender la mecánica: leer el prospecto, la metodología de roll y si es ETF, ETN o producto sintético.
- Horizonte y tamaño de posición: usar exposiciones pequeñas y horizontes cortos; evitar mantenerlos como core de cartera.
- Control de riesgos: establecer límites de pérdida, usar stop-loss y monitorizar marginamiento en productos apalancados.
- Vigilar costes: evaluar comisiones, spreads, y el impacto del roll yield/contango en el rendimiento.
- Preferir liquidez y transparencia: elegir fondos con volumen y activos bajo gestión adecuados; revisar riesgo de contraparte en ETNs.