Cómo seguir la evolución de las estrategias de cobertura con opciones que protegen tu portafolio
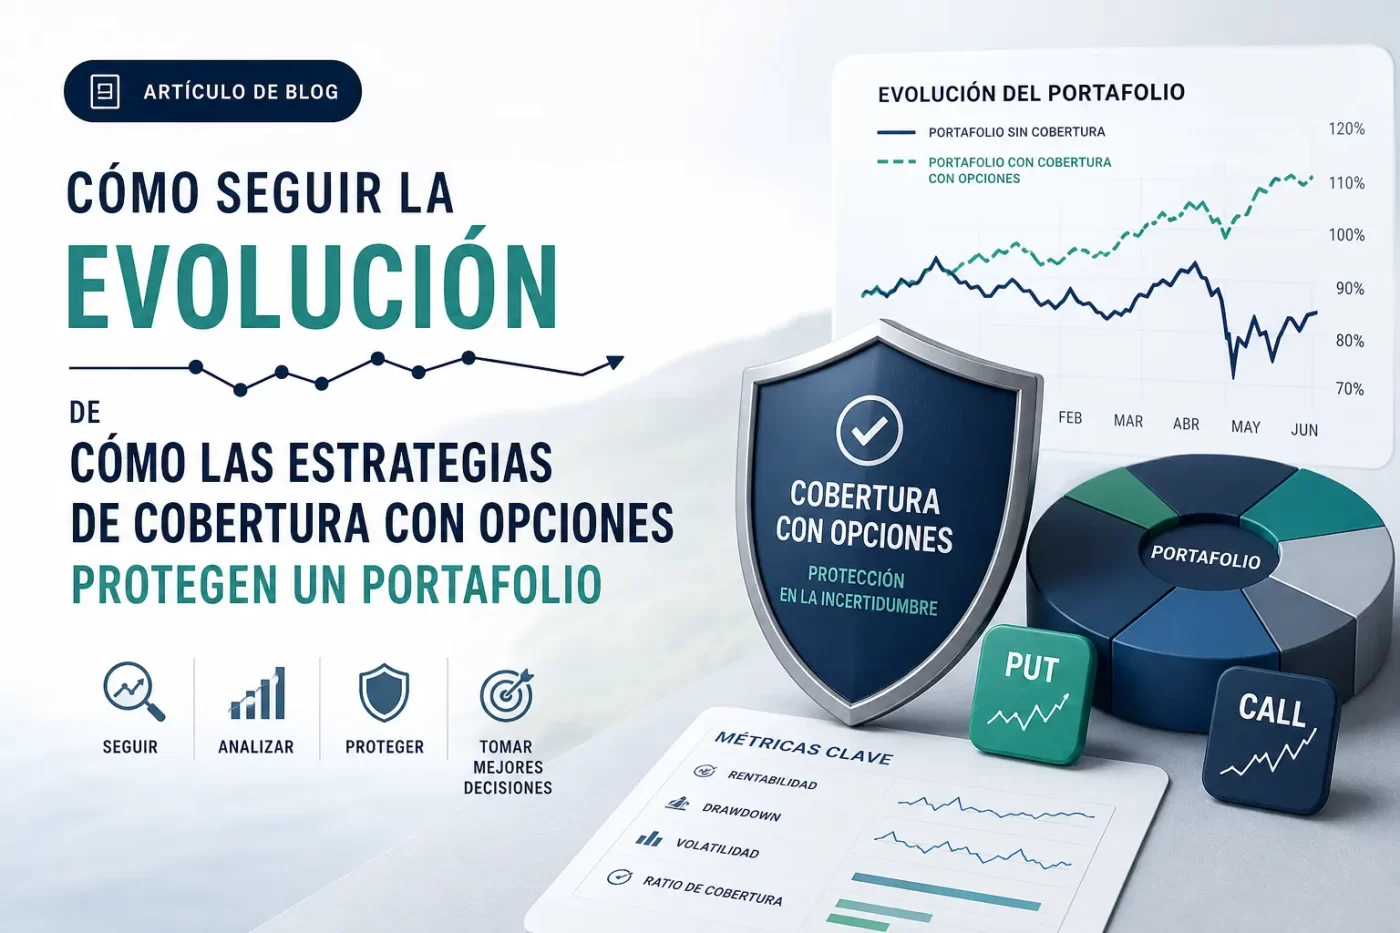
Cómo seguir la evolución de cómo las estrategias de cobertura con opciones protegen un portafolio
Seguir la evolución de cómo las estrategias de cobertura con opciones protegen un portafolio requiere medir de forma continua la relación entre la exposición del activo subyacente y las posiciones en opciones: comparar el P&L de las opciones frente al P&L del portafolio, observar cómo cambian las métricas de riesgo y cuantificar el coste efectivo de la protección (primas, comisiones y slippage). Es clave revisar con frecuencia la sensibilidad a movimientos del mercado y la eficiencia de la cobertura ante distintos horizontes temporales, incorporando la comparación entre volatilidad implícita y volatilidad realizada para entender cuándo la protección está sobrepagada o subvalorada.
Métricas clave para monitorizar
- Delta: ratio de cobertura y cómo evoluciona con el precio del subyacente.
- Gamma: riesgo de que la delta cambie rápidamente y necesidad de re-hedging.
- Vega: exposición a cambios en la volatilidad implícita.
- Theta: desgaste temporal de las primas y coste de mantener la cobertura.
- Volatilidad implícita vs realizada: evaluar si la prima paga está justificada.
- P&L acumulado y desglose: rendimiento neto de la cobertura tras costes.
- Vencimientos y liquidez: fechas críticas para rollovers y riesgo de ejecución.
Implantar reportes periódicos y dashboards que muestren estas métricas históricas y en tiempo real facilita identificar cuándo rebalancear o cerrar coberturas; complementar con análisis de escenarios y tests de estrés ayuda a visualizar pérdidas máximas bajo movimientos extremos. Definir triggers operativos (umbral de delta, caída de volatilidad o coste de rollover) y registrar las decisiones y costes asociados permite evaluar la sostenibilidad de la estrategia y ajustar tácticas sin perder de vista el objetivo de proteger el portafolio.
Guía paso a paso: monitorizar la evolución de coberturas con opciones
Para monitorizar la evolución de coberturas con opciones comienza por definir claramente el objetivo de la cobertura (protección de cartera, reducción de volatilidad, preservación de beneficios), el horizonte temporal y la tolerancia al riesgo. Configura un universo de posiciones y un benchmark de referencia, y decide las métricas clave a seguir: Delta, Vega, Theta, exposición neta, P&L realizado/no realizado y volatilidad implícita de los subyacentes y de las opciones.
- Paso 1: habilitar datos en tiempo real y series históricas en la plataforma de trading o en la hoja de cálculo.
- Paso 2: calcular diariamente las métricas centrales (Greeks, exposición neta y sensibilidad a movimientos del mercado) y registrar cambios.
- Paso 3: establecer umbrales y alertas automáticas para reequilibrar (por ejemplo, variación de Delta o de volatilidad implícita que supere el límite definido).
- Paso 4: documentar cada ajuste con motivos, coste de transacción y efecto esperado sobre la cobertura.
Mantén un ciclo de revisión regular: compara la evolución real contra escenarios y backtests, analiza el desempeño de las coberturas tras eventos de mercado y ajusta la frecuencia de monitorización según la liquidez y la sensibilidad de las posiciones. Utiliza informes automatizados y registros timestamped para auditoría y mejora continua, y prioriza las alertas que impliquen cambios en las variables que más impactan tu objetivo de cobertura (p. ej. grandes saltos en la volatilidad implícita o desviaciones importantes del Delta objetivo).
Indicadores clave y métricas para evaluar cómo las opciones protegen un portafolio
Las estrategias de protección con opciones se evalúan con indicadores cuantitativos que miden tanto la eficacia del hedge como su coste. Entre los más relevantes están el delta hedge ratio (la proporción de cobertura necesaria para neutralizar el riesgo direccional), el costo de la prima (precio pagado por la protección expresado en % del valor del portafolio) y las métricas de riesgo de cola como la reducción del VaR (Value at Risk) y del ES/CVaR (Expected Shortfall). Estos indicadores permiten comparar cuánto riesgo se elimina frente al desembolso realizado y cómo cambia el perfil ante movimientos extremos del mercado.
Los “Greeks” son fundamentales para entender la sensibilidad y durabilidad de la protección. El delta indica la exposición direccional cubierta por la opción; el gamma mide cómo varía ese delta con el precio del subyacente (importante para protecciones dinámicas); la vega muestra la sensibilidad ante cambios en la volatilidad implícita (crucial cuando la protección depende de movimientos volátiles) y la theta refleja la erosión temporal del valor de la opción (costo temporal de mantener la protección). Evaluar estos parámetros ayuda a prever cuándo será necesario ajustar la cobertura y cómo reaccionará ante distintos escenarios de mercado.
Métricas prácticas para comparar protecciones
- Cobertura (hedge ratio): porcentaje del portafolio cubierto por la(s) opción(es).
- Costo como % del portafolio: prima total vs valor protegido.
- Reducción de VaR/ES: cuánto disminuye el riesgo medido por cola.
- Punto de equilibrio / break-even: nivel de precio donde la protección compensa su coste.
- Liquidez e interés abierto: capacidad de ejecutar y ajustar la estrategia sin grandes spreads.
- Diferencia entre volatilidad implícita e histórica: indica si la protección está cara o barata relativo al riesgo esperado.
También es útil monitorizar indicadores de rendimiento posterior a la implementación: cuánto reduce la máxima pérdida observada (max drawdown) durante periodos adversos, la frecuencia con la que la protección resulta ineficaz por desalineación de strikes o vencimientos (basis risk) y la necesidad de rebalanceos según la evolución del delta y la volatilidad. Estos parámetros operativos completan la evaluación cuantitativa para decidir qué combinación de strikes, expiries y primas ofrece la mejor relación riesgo/coste para el portafolio.
Herramientas, plataformas y alertas para seguir la evolución de tus coberturas
Las herramientas y plataformas de monitorización permiten centralizar fuentes (medios online, prensa, radio, televisión y redes sociales) para seguir en tiempo real cómo evolucionan tus coberturas. Estas soluciones suelen ofrecer indexación por palabras clave y filtros por fuente, fecha y ubicación, facilitando la detección de picos de mención y la comparación entre canales. Para SEO, es clave optimizar las alertas con términos y variantes relevantes para asegurar que no se pierdan menciones importantes ni tendencias emergentes.
Los sistemas de alertas abarcan desde notificaciones en tiempo real por email o push hasta integraciones vía webhook que alimentan dashboards y flujos de trabajo internos. Configurar umbrales de volumen, cambios en el tono o menciones de alto alcance permite priorizar respuestas y asignar recursos rápidamente. Además, la capacidad de exportar datos y conectar la plataforma con herramientas de análisis o CRM mejora la trazabilidad y la gestión de crisis.
Funciones clave a buscar
- Notificaciones en tiempo real: para reaccionar a incidencias o oportunidades inmediatas.
- Filtrado avanzado y boolean search: para afinar resultados y reducir ruido.
- Dashboard y reporting automatizado: métricas exportables sobre alcance, impresiones y sentimiento.
- Integraciones y API: para conectar alertas con sistemas internos y automatizar acciones.
- Histórico y comparativas: para evaluar la evolución de las coberturas en el tiempo.
Cuándo ajustar la estrategia: señales y casos prácticos de evolución en coberturas con opciones
Monitorea señales cuantitativas y cualitativas para saber cuándo ajustar la estrategia en tus coberturas con opciones: movimientos sostenidos del precio del subyacente respecto a las strikes, desplazamientos relevantes en los greeks (delta/gamma/theta), cambios bruscos en la volatilidad implícita y eventos corporativos previstos (dividendos, resultados). También considera señales de riesgo operativo como incrementos inesperados de margen, brechas de liquidez o deterioro del spread oferta-demanda que encarecen ejecutar la cobertura.
En casos prácticos, actúa según el escenario: si una call cubierta pasa a estar claramente in the money y existe riesgo de ejercicio anticipado, valora cerrar o rollear la posición; si la volatilidad sube y tus puts protectores se encarecen, puede ser momento de ajustar tamaños o transformar la protección en spreads para optimizar coste-beneficio; ante movimientos rápidos que aumentan la delta neta, reequilibra con hedges delta o reducción de exposición. Cada ajuste debe basarse en la relación coste de ejecución versus la reducción de riesgo esperado.
Antes de ejecutar, verifica condiciones operativas y reglas predefinidas: liquidez del vencimiento y precios (bid/ask), impacto fiscal/contable y coste neto de rollear frente a cerrar, además de límites de pérdida y tamaño máximo por trade. Implementa umbrales claros para señales (p. ej. desplazamientos significativos en greeks o ruptura de niveles clave) y documenta cada caso práctico para analizar la eficiencia de los ajustes en tus futuras decisiones de cobertura con opciones.