Cómo se gestionan los riesgos en inversiones con derivados y cómo funcionan los ETFs: impacto en la inversión
Cómo se gestionan los riesgos en inversiones con derivados: conceptos y clasificación
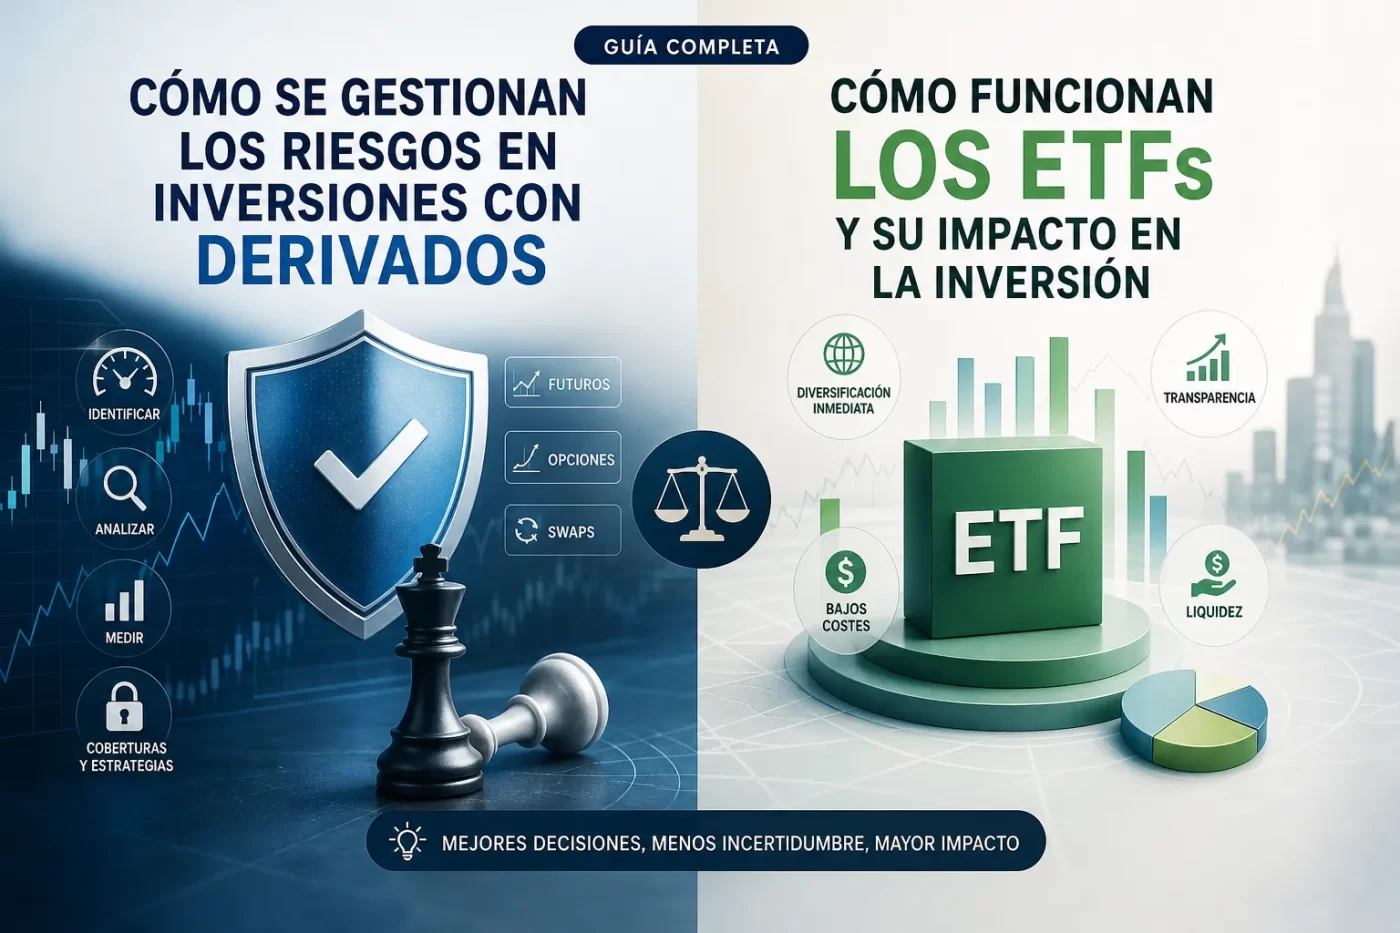
Los riesgos en inversiones con derivados se gestionan mediante un ciclo continuo de identificación, medición, control y mitigación. Para ello se emplean técnicas cuantitativas como el cálculo de VaR (valor en riesgo), tests de estrés y escenarios, así como políticas cualitativas: límites de posición, requisitos de margen y acuerdos de colateral. Además, las estrategias de cobertura (hedging) usan derivados para trasladar o reducir exposición a variables específicas (tipo de interés, divisa, commodities), mientras que la gestión activa supervisa la eficacia de la cobertura y ajusta posiciones según la volatilidad y la correlación entre activos.
Clasificación de riesgos
- Riesgo de mercado: pérdidas por movimientos adversos en precios, tipos de interés o divisas.
- Riesgo de contraparte/crédito: incumplimiento de la contraparte en contratos OTC o problemas de clearing.
- Riesgo de liquidez: dificultad para ejecutar o cerrar posiciones sin impacto de precio significativo.
- Riesgo operacional y legal: errores en modelos, procesos, ejecución o incertidumbres normativas y contractuales.
La clasificación también se aplica por finalidad y técnica: cobertura vs especulación, y por enfoque de gestión —estático (posiciones fijas) o dinámico (reajustes frecuentes). Los instrumentos (futuros, opciones, forwards, swaps) implican distintos perfiles de riesgo, por lo que la gestión integra medidas como netting, límites por producto/contraparte, collateralización, validación de modelos y planes de contingencia para reducir exposiciones residuales.
Estrategias prácticas de cobertura con derivados: futuros, opciones y swaps
Cobertura con derivados se centra en mitigar riesgos de precio, tipo de interés y divisa mediante instrumentos estandarizados o negociados OTC. En la práctica, los contratos de futuros, las opciones y los swaps ofrecen mecanismos complementarios: los futuros para fijar precios y eliminar exposición direccional, las opciones para protegerse con costo limitado y potencial de participación en movimientos favorables, y los swaps para transformar la naturaleza de los flujos (fijo/variable o moneda). Al diseñar una estrategia de cobertura es clave definir horizonte, tolerancia al riesgo y métricas de cobertura (por ejemplo, porcentaje de exposición cubierta y frecuencia de ajuste).
Las tácticas operativas incluyen, entre otras, cubrir inventarios o posiciones comerciales con contratos de futuros cortos o largos según necesidad, y recurrir a opciones para estructuras asimétricas como protective puts, covered calls o collars, que regulan coste y riesgo. En la práctica conviene dimensionar posiciones usando delta y considerar basis o riesgo de desajuste; además, es habitual realizar rollovers de futuros y ajustar strikes y vencimientos de opciones. Ejemplos típicos:
- Futuros: fijar precio de venta de una commodity a cuatro trimestres vista.
- Opciones: comprar put para un downside limitado y vender call para financiar prima (collar).
Para exposiciones de tipo de interés y divisa, los swaps permiten convertir flujos fijos en flotantes o intercambiar monedas para alinear pasivos y activos; los currency swaps y interest rate swaps son herramientas estándar para gestionar duración y riesgo de tipo. En la implementación se debe evaluar riesgo de contraparte, vencimientos y cláusulas de collateral, y combinar instrumentos (por ejemplo, swaps para la estructura de deuda más opciones para protección puntual) para conseguir una cobertura eficiente y coherente con la política de riesgo.
Cómo funcionan los ETFs y su impacto en la inversión: estructura, tipos y ejemplos
Los ETFs (fondos cotizados) son vehículos de inversión que replican una cesta de activos y se negocian en bolsa como una acción. Su funcionamiento básico se basa en la creación y redención de participaciones por parte de participantes autorizados, lo que ayuda a mantener el precio alineado con el valor liquidativo. Existen dos mecanismos comunes de réplica: física (compra directa de los activos del índice) y sintética (uso de derivados para replicar el rendimiento), y su cotización intradía ofrece liquidez y flexibilidad para los inversores.
En cuanto a la estructura y tipos, los ETFs abarcan una amplia gama según el activo subyacente y la estrategia. Tipos comunes incluyen:
- ETFs de índice: replican índices amplios (ej. SPY, QQQ).
- ETFs sectoriales y temáticos: exposición a sectores específicos o tendencias (tecnología, energía, ESG).
- ETFs de renta fija: bonos gubernamentales o corporativos para diversificación de renta.
- ETFs de commodities: petróleo, oro u otros recursos.
- ETFs apalancados e inversos: diseñados para amplificar movimientos o obtener rendimiento opuesto, con mayor riesgo.
El impacto de los ETFs en la inversión es significativo: permiten diversificación inmediata, reducción de costos frente a fondos gestionados activamente, y ejecución intradía que facilita tácticas de asignación y cobertura. Su transparencia (composición y costes conocidos) y eficiencia fiscal en muchos vehículos favorecen su uso como instrumentos centrales en carteras indexadas o estrategias core-satellite. Sin embargo, conviene considerar tracking error, spreads, comisiones (TER) y riesgos específicos en ETFs sintéticos o apalancados.
Como ejemplos prácticos, los inversores emplean ETFs de índice para construir la base de una cartera, combinándolos con ETFs sectoriales para sobreponderar oportunidades y con ETFs de renta fija para mitigar volatilidad. La facilidad de rebalanceo y la accesibilidad a mercados y clases de activos antes costosas son factores clave que han incrementado la adopción de ETFs en estrategias tanto pasivas como activas.
Ventajas y riesgos de combinar derivados y ETFs en la gestión de cartera
La combinación de derivados y ETFs en la gestión de cartera ofrece una vía para optimizar exposición, gestionar riesgo y mejorar eficiencia de costes sin necesidad de comprar todos los activos subyacentes. Para posicionamientos tácticos y coberturas, estos instrumentos permiten ajustar sensibilidad al mercado, acceder a apalancamiento controlado y replicar estrategias que serían más costosas o menos líquidas mediante activos físicos, mejorando la flexibilidad de la estrategia de inversión.
- Exposición eficiente: los ETFs proporcionan acceso diversificado a mercados o factores, mientras que los derivados permiten replicar o ajustar esa exposición de forma más barata o inmediata.
- Hedging y gestión de riesgo: opciones y futuros facilitan coberturas puntuales contra caídas, volatilidad o movimientos de divisa sin deshacer posiciones en ETFs.
- Apalancamiento controlado: mediante derivados se puede amplificar o reducir exposición sin aumentar proporcionalmente la inversión inicial.
- Optimización fiscal y de costes: en algunos casos, la combinación puede reducir costes de transacción o generar ventajas fiscales respecto a comprar/vender activos subyacentes.
- Riesgo de apalancamiento: el uso de derivados puede amplificar pérdidas; eventos de mercado adversos producen movimientos mayores en la cartera.
- Riesgos de liquidez y divergencia: algunos ETFs o posiciones derivadas pueden experimentar spreads amplios o falta de contraoferta, además de tracking error entre ETF y su índice.
- Riesgo de contraparte y de liquidación: ciertos derivados implican exposición a la solvencia del emisor o cámara de compensación y a llamadas de margen.
- Complejidad operativa y de valoración: combinar ambos instrumentos exige modelos de valoración, monitoreo constante y mayor control de riesgos, lo que incrementa la posibilidad de errores operativos.
Para implementar esta combinación es esencial contar con políticas claras de gestión de riesgos, límites de apalancamiento, procesos de supervisión de liquidez y documentación que especifique objetivos y escenarios de estrés. La coherencia entre horizontes de inversión, la supervisión de costes recurrentes y la formación del equipo son elementos prácticos que reducen la probabilidad de resultados inesperados.
Guía paso a paso para integrar derivados y ETFs en una estrategia de gestión de riesgo
Integrar derivados y ETFs en una estrategia de gestión de riesgo comienza por evaluar el perfil de riesgo, horizonte de inversión y las exposiciones actuales de la cartera. Identifica las fuentes de riesgo (mercado, tipo de cambio, tasas) y mide correlaciones entre activos; esto permite definir si la solución será de cobertura parcial, reemplazo de exposición o diversificación mediante ETFs y si los derivados se usarán para protección puntual o para ajustar sensibilidades (delta/vega).
Pasos prácticos
- Definir objetivo de cobertura: proteger capital, reducir volatilidad o ajustar beta de la cartera.
- Seleccionar instrumentos: ETFs para acceso diversificado y liquidez; derivados (opciones, futuros, swaps) para coberturas específicas y apalancamiento controlado.
- Dimensionar la posición: calcular tamaño según exposición, sensibilidad y límites de pérdida aceptables; considerar vencimientos y liquidez.
- Implementar y documentar: ejecutar órdenes, gestionar márgenes y registrar supuestos y escenario de stress.
- Probar y ajustar: backtesting y simulaciones antes de implementación y ajustes periódicos tras eventos de mercado.
Tras la implementación, es clave el monitoreo continuo: rebalancear la cobertura, gestionar llamadas de margen, vigilar vencimientos y liquidez, y revisar la correlación entre ETFs y activos subyacentes. Mantén límites claros de pérdida y políticas para rollovers de derivados, así como procedimientos para escalar cambios ante movimientos extremos de mercado.
Considera factores operativos y regulatorios: costes de transacción, spreads y financiación, riesgo de contraparte en derivados OTC, y tratamiento fiscal de ETFs y derivados en tu jurisdicción. Prioriza instrumentos con suficiente liquidez y transparencia para que la integración contribuya efectivamente a la gestión de riesgo sin introducir riesgos no deseados.