Diferencias entre ETFs y fondos mutuos: cómo funcionan los swaps financieros en los mercados globales
Diferencias entre ETFs y fondos mutuos: definición, estructura y por qué importan
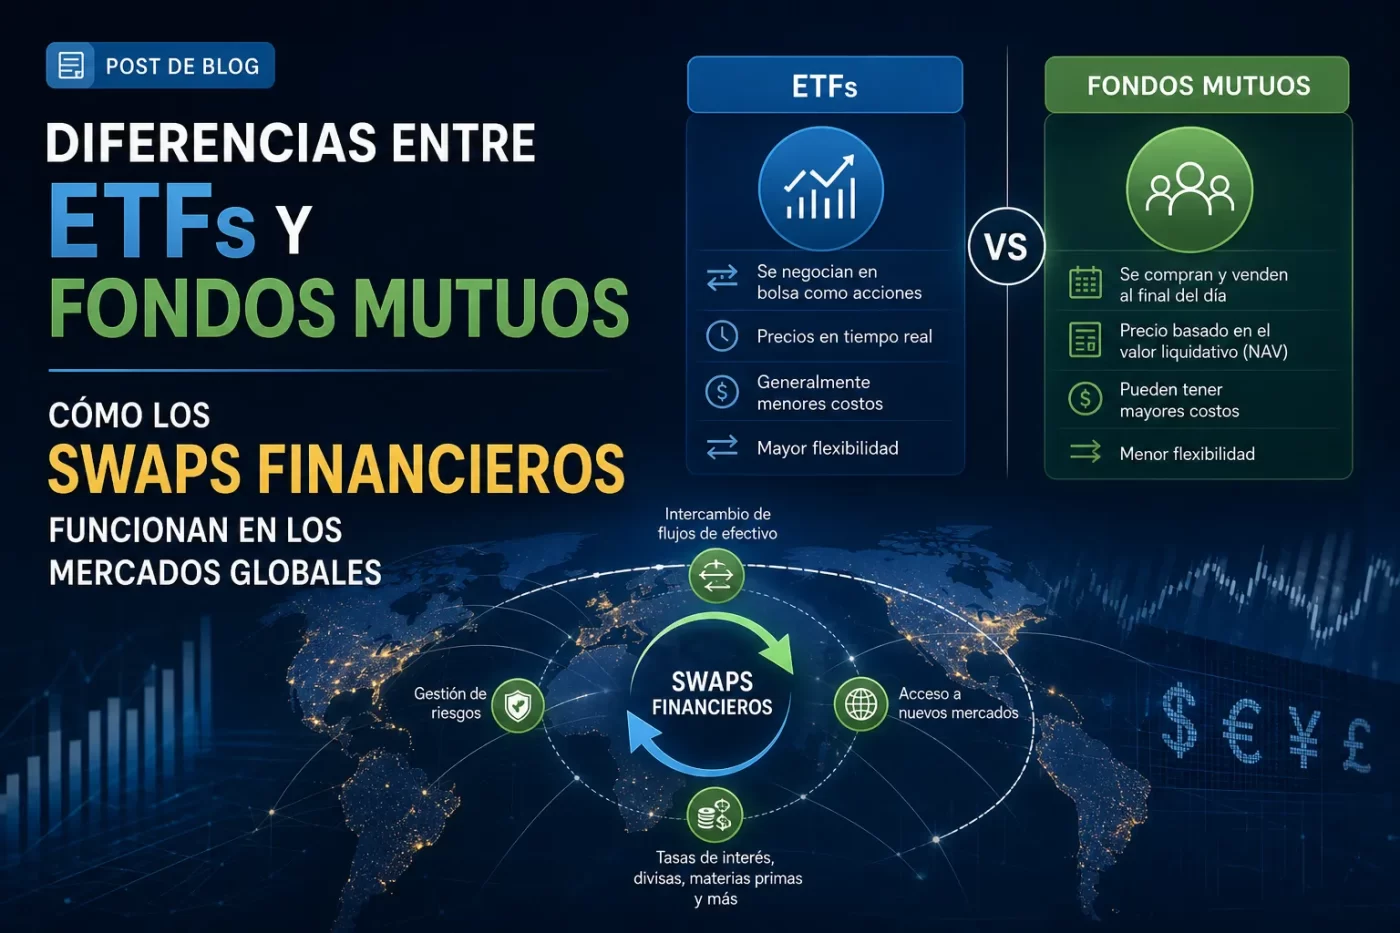
ETFs (exchange-traded funds) y fondos mutuos son vehículos de inversión colectivos que permiten diversificación al agrupar activos, pero se definen y operan de forma distinta: los ETFs cotizan en bolsa y sus participaciones se compran y venden intradía a precios de mercado, mientras que los fondos mutuos se compran o venden a través de la gestora al valor liquidativo (NAV) calculado al cierre del día. Ambos pueden ser de gestión pasiva o activa, pero la estructura de negociación es la diferencia más evidente para los inversores que buscan flexibilidad temporal.
En cuanto a estructura, los ETFs suelen utilizar mecanismos de creación y reembolso “in-kind” entre gestores y participantes autorizados, lo que ayuda a mantener la liquidez y a reducir el impacto fiscal y el tracking error frente al índice de referencia; los fondos mutuos, en cambio, emiten y rescatan participaciones directamente con la gestora, lo que puede generar reequilibrios internos y distribuciones de ganancias de capital. También suelen diferir en transparencia (muchos ETFs publican carteras diariamente) y en la forma en que se aplican comisiones y spreads de compra/venta.
Estas diferencias importan porque afectan costes totales, eficiencia fiscal, y la capacidad de ejecutar estrategias según el horizonte del inversor: los ETFs suelen ofrecer comisiones más bajas y mayor liquidez intradía, atractivos para inversores que valoran rapidez y control del precio; los fondos mutuos pueden ser preferibles para aportaciones periódicas automáticas o para estrategias a largo plazo donde el NAV y la gestión activa sin volatilidad intradía son más relevantes. La elección entre uno u otro debe basarse en criterios como comisiones, fiscalidad, horizonte temporal y necesidades de liquidez.
Comparativa práctica: costes, liquidez, fiscalidad y ventajas/desventajas de ETFs vs fondos mutuos
Costes: Los ETFs suelen ofrecer ratios de gastos más bajos que muchos fondos mutuos gestionados activamente, pero pueden implicar costes de compraventa como comisiones y spread entre precio de compra y venta; hoy día muchos brókeres ofrecen negociación de ETFs sin comisión, lo que reduce ese inconveniente. Los fondos mutuos pueden tener comisiones de suscripción/reembolso (loads) y requisitos mínimos de inversión, además de, en algunos casos, mayores gastos de gestión.
Liquidez: Los ETFs se negocian intradía en bolsa con precios en tiempo real, lo que proporciona flexibilidad para entrar y salir durante la sesión, aunque la liquidez efectiva depende tanto del volumen del ETF como de la liquidez de sus activos subyacentes. Los fondos mutuos se compran/venden a precio de NAV una vez al día, lo que evita la volatilidad intradía pero limita la operativa inmediata; además, los fondos facilitan órdenes periódicas y, en muchos casos, compras fraccionadas automáticas.
Fiscalidad: A nivel general, los ETFs tienden a ser más eficientes fiscalmente debido al mecanismo de creación/redención «in kind» que reduce distribuciones de plusvalías a los inversores; los fondos mutuos pueden tener mayores distribuciones de ganancias de capital cuando se reequilibran o cuando existen reembolsos. La tributación final (dividendos, plusvalías, plazos de tenencia) depende de la jurisdicción fiscal del inversor y del vehículo, por lo que conviene revisar la normativa local.
Ventajas y desventajas
- ETFs: ventajas -> bajos costes corrientes y eficiencia fiscal, negociación intradía; desventajas -> posible spread, comisiones de transacción y menos conveniencia para aportes periódicos pequeños sin fraccionamiento.
- Fondos mutuos: ventajas -> facilidad de inversión automática, operaciones al NAV y fraccionamiento habitual; desventajas -> mayores costes y mayor probabilidad de distribuciones fiscales de plusvalías.
¿Qué elegir según tu perfil? Riesgo, horizonte de inversión y objetivos entre ETFs y fondos mutuos
La elección entre ETFs y fondos mutuos debe ajustarse a tu perfil inversor considerando tres variables clave: riesgo, horizonte de inversión y objetivos. Inversores con baja tolerancia al riesgo y objetivos de preservación de capital priorizarán productos conservadores; quienes buscan crecimiento a largo plazo y aceptan volatilidad optarán por alternativas más agresivas. Evaluar cuánto tiempo puedes mantener la inversión y qué rendimiento esperas es esencial para decidir entre la flexibilidad de un ETF o la gestión más orientada de un fondo mutuo.
En términos generales, los ETFs suelen aportar mayor liquidez intradía, costes operativos y de gestión competitivos, lo que los hace adecuados para perfiles que valoran eficiencia y control sobre la exposición (por ejemplo, asignaciones tácticas o acceso a nichos). Los fondos mutuos, especialmente los gestionados activamente, pueden encajar mejor con inversores que buscan gestión profesional, planificación de aportes periódicos y asesoría, especialmente si el horizonte es medio-largo y se prioriza la gestión del riesgo por parte del gestor.
Perfiles y pautas prácticas
- Conservador: Horizonte corto-medio; suele convenir fondos mutuos de renta fija o ETFs de bonos con baja volatilidad, buscando estabilidad y gestión profesional del riesgo.
- Moderado: Horizonte medio-largo; puede beneficiarse de una combinación de fondos mutuos para gestión activa y ETFs para eficiencia en costes y diversificación.
- Agresivo: Horizonte largo; suele preferir ETFs de renta variable o temáticos por su liquidez y bajos costes, permitiendo exposición amplia y ajustes tácticos.
Cómo funcionan los swaps financieros en los mercados globales: tipos, contraparte y mecanismo de liquidación
Swaps financieros son contratos derivados en los que dos partes acuerdan intercambiar flujos de caja futuros según fórmulas predefinidas; se emplean ampliamente en los mercados globales para gestionar exposición a tipos de interés, divisas, crédito o rendimiento total. Estos instrumentos pueden negociarse de forma bilateral (OTC) o a través de una cámara de compensación (clearing), y su diseño permite adaptar las fechas de pago, la duración y las referencias subyacentes a necesidades de cobertura o de especulación.
Tipos de swaps
- Interest rate swaps: intercambio de pagos fijos por flotantes (u otras combinaciones) para gestionar riesgo de tipos.
- Currency swaps: intercambio de flujos en distintas monedas, a menudo incluyendo el intercambio de principals al inicio y al vencimiento.
- Total return swaps: una parte transmite el rendimiento económico de un activo (incluyendo dividendos/cambios de precio) a cambio de pagos periódicos.
- Credit default swaps (CDS): transferencia de riesgo de crédito de un emisor a otra contraparte mediante pagos por eventos de crédito.
Las contrapartes en swaps suelen ser bancos, tesorerías corporativas, fondos de inversión y gestores de riesgo; la elección entre negociación bilateral y centralizada condiciona la exposición de contraparte. En el mercado OTC se emplean documentos estándar como el ISDA Master Agreement y acuerdos de colateral (CSA) para establecer derechos de neteo y provisión de margen, mientras que la compensación centralizada novacióna el contrato y sustituye a las partes por la cámara, reduciendo el riesgo directo de contrapartida.
El mecanismo de liquidación se basa en calendario de pagos y neteo: en cada fecha se calculan los flujos y normalmente se realiza un pago neto entre las partes; en swaps compensados, la cámara exige initial margin y variation margin y aplica marcación a mercado diaria, además de procedimientos de gestión de impagos. En swaps de divisas puede existir intercambio de principals al inicio y al vencimiento, mientras que muchos swaps se liquidan en efectivo según el resultado neto pactado, con procedimientos contractuales para la ejecución en caso de incumplimiento.
Impacto de los swaps en cobertura, especulación y riesgo sistémico: ejemplos y casos prácticos
Los swaps influyen directamente en la cobertura al permitir a empresas e inversores transformar exposiciones (por ejemplo, de tasa variable a fija) y gestionar riesgos de tipo de interés o crédito sin alterar el pasivo subyacente. En la práctica, instituciones financieras y emisores de deuda utilizan interest rate swaps para estabilizar pagos, pero esos instrumentos también requieren gestión activa de colateral y vencimientos: movimientos adversos en los tipos o en la liquidez pueden convertir una cobertura en una carga financiera inesperada.
Como herramienta de especulación, los swaps facilitan posiciones apalancadas sobre tipos o crédito sin comprar el activo subyacente, ampliando potenciales beneficios y pérdidas. Fondos y contrapartes pueden tomar apuestas direccionales con derivados de crédito (CDS) o de tipo, lo que incrementa la volatilidad del mercado cuando dichas apuestas son grandes y correlacionadas; el apalancamiento y las llamadas de margen pueden forzar liquidaciones rápidas que magnifican los movimientos de precio.
El impacto en riesgo sistémico aparece cuando la red de contrapartidas y las exigencias de colateral transmiten pérdidas entre instituciones: ejemplos prácticos incluyen problemas por exposición masiva a CDS en la crisis de 2008 (AIG) y casos en que swaps de interés causaron dificultades financieras en municipios y emisores al requerir pagos adicionales o reestructuración. Entre situaciones ilustrativas:
- AIG (2008): venta masiva de protección crediticia sin suficiente capital para soportar incumplimientos.
- Jefferson County: swaps de tipos de interés que agravaron la carga financiera municipal cuando las condiciones cambiaron.
- LTCM (1998): colapso de un fondo muy apalancado que mostró cómo derivados y swaps pueden amplificar riesgos sistémicos.