Qué opciones existen para mejorar cómo funciona el crowdfunding en inversiones: guía práctica y estrategias comprobadas
¿Cómo funciona el crowdfunding en inversiones? Conceptos clave y proceso paso a paso
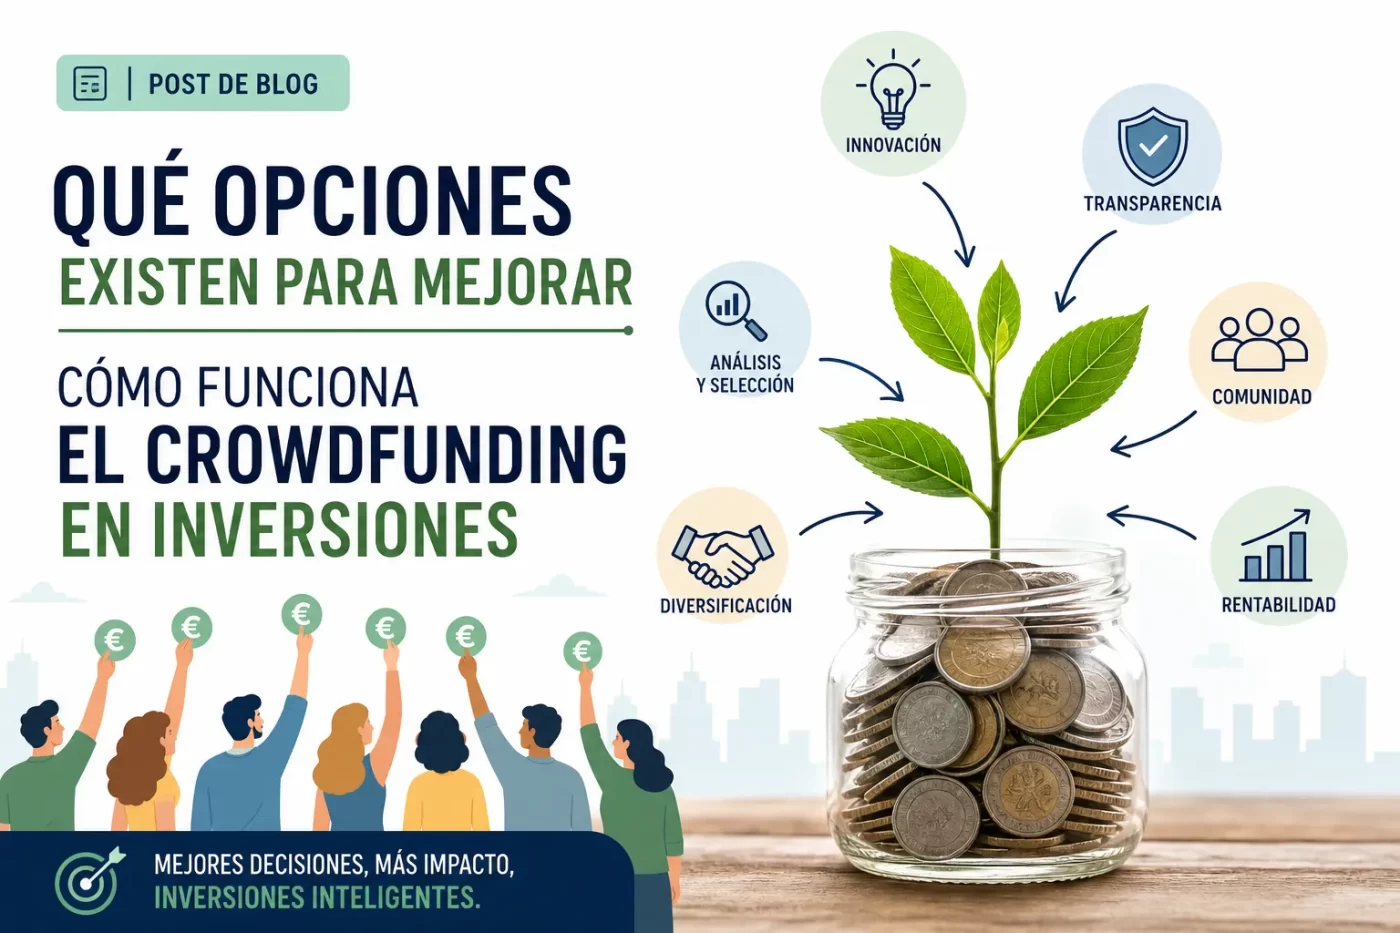
El crowdfunding en inversiones es una forma de financiar proyectos o empresas mediante aportaciones de múltiples inversores a través de plataformas online. Existen varios modelos: equity crowdfunding (inversores adquieren participaciones), crowdlending o préstamos participativos (inversores prestan capital a cambio de intereses), real estate crowdfunding (inversión en proyectos inmobiliarios) y modelos de recompensa o donación menos comunes en inversión directa. Cada modelo implica derechos, riesgos y estructuras de retorno distintos.
Los actores clave son el emisor (empresa o promotor), la plataforma (mercado que facilita la operación) y los inversores. Las plataformas suelen realizar una due diligence, alojar la documentación legal, fijar mínimos de inversión y cobrar comisiones. Es importante valorar la liquidez (muchas inversiones son ilíquidas), el perfil de riesgo, la diversificación y el cumplimiento normativo: la regulación y los prospectos varían por jurisdicción y tipo de crowdfunding.
Proceso paso a paso
- Preparación y selección: el promotor prepara el proyecto, plan financiero y documentación requerida; la plataforma evalúa su idoneidad.
- Due diligence y aprobación: la plataforma verifica información legal, financiera y riesgos antes de listar la oferta.
- Publicación y periodo de financiación: el proyecto se publica en la plataforma con objetivo de captación, plazos y condiciones.
- Compromiso y cierre: los inversores hacen compromisos o aportaciones; si se alcanza el objetivo se cierra la ronda y se formalizan contratos.
- Ejecución, seguimiento y rendimientos: el promotor ejecuta el proyecto; la plataforma suele facilitar informes periódicos y distribuir retornos según lo pactado (intereses, dividendos, plusvalía).
- Salida o liquidación: la devolución del capital puede producirse por amortización, venta de la empresa/activo o mercado secundario si existe.
Qué opciones existen para mejorar cómo funciona el crowdfunding en inversiones: estructura, modelos y gobernanza
Estructura: Mejorar el crowdfunding en inversiones pasa por definir vehículos claros de inversión (por ejemplo SPV o cuentas segregadas), mecanismos de custodia y cuentas en escrow para proteger fondos hasta el cierre, y estandarizar los términos legales y las tarifas. La adopción de marcos regulatorios explícitos o sandboxes regulatorios facilita modelos replicables y reduce riesgo legal, mientras que la transparencia en comisiones y en la cadena de titularidad mejora la confianza de inversores y emisores.
Modelos y mecanismos prácticos
Existen varios modelos que optimizan la operativa del crowdfunding:
- Equity crowdfunding con SPV o participación directa para simplificar gobernanza.
- Debt y revenue-based para perfiles de riesgo/retorno distintos.
- Tokenización y emisión digital de participaciones para mejorar liquidez y permitir mercados secundarios.
- Modelos híbridos y syndicates liderados por inversores profesionales que facilitan diligencia y accesibilidad.
Gobernanza: Para funcionar mejor es clave establecer derechos de voto claros, mecanismos de representación (por ejemplo asientos en consejos o trustees para SPV), y reglas de reporte periódicas y estandarizadas. El uso de contratos inteligentes para automatizar distribuciones y condiciones, políticas de KYC/AML robustas, auditorías independientes y procesos de resolución de disputas fortalecen la protección del inversor y la integridad del mercado.
Tipos de crowdfunding (equity, debt, real estate) y qué opción elegir para maximizar rendimiento
El crowdfunding se articula principalmente en tres formatos: equity (inversión a cambio de participación en la empresa), debt (préstamos o bonos con pago de intereses) y real estate (proyectos inmobiliarios que ofrecen rentas y/o plusvalía). Cada modalidad tiene mecanismos y objetivos distintos: el equity busca crecimiento a largo plazo mediante la valorización de la empresa, el debt prioriza flujos de caja periódicos y mayor previsibilidad, y el real estate combina ingresos por renta y apreciación del activo subyacente.
En términos de rentabilidad y riesgo, el equity suele presentar mayor potencial de rendimiento pero también mayor volatilidad y dilución; la liquidez puede ser limitada hasta una venta o salida a bolsa. El debt ofrece rendimientos más estables y prioridad en cobros frente a accionistas, aunque con techo de ganancias más bajo y riesgo ligado al crédito del emisor. El crowdfunding inmobiliario puede generar rendimientos atractivos por renta y revalorización, permite apalancamiento que aumenta potenciales beneficios (y pérdidas) y normalmente tiene elevada iliquidez y dependencia del ciclo inmobiliario.
Para maximizar rendimiento conviene evaluar varios criterios clave:
- Horizonte temporal: equity y real estate suelen requerir plazos más largos que debt.
- Tolerancia al riesgo: mayor riesgo puede implicar mayor retorno esperado en equity o proyectos inmobiliarios apalancados.
- Diversificación: repartir capital entre tipos reduce riesgo idiosincrático.
- Diligencia de la plataforma: historial, selección de proyectos y estructuras de garantías.
- Liquidez y condiciones de salida: comprueba ventanas de reventa, mercados secundarios y comisiones.
- Costes y fiscalidad: comisiones, retenciones e impacto fiscal pueden reducir el rendimiento neto.
Aspectos legales, fiscales y de due diligence que optimizan el funcionamiento del crowdfunding en inversiones
Una estructura legal clara y adaptada a la jurisdicción es esencial para el buen funcionamiento del crowdfunding en inversiones: requiere licencias y registro de la plataforma cuando la normativa local lo exige, cumplimiento de la normativa de valores y obligaciones de información al inversor (prospectos, folletos o avisos de riesgo), y cláusulas contractuales que definan derechos y responsabilidades de promotores, inversores y la propia plataforma. El diseño jurídico debe contemplar límites de captación, criterios de elegibilidad de inversores y mecanismos de resolución de conflictos para reducir el riesgo regulatorio.
La due diligence operativa y de proyectos optimiza la selección y supervisión de oportunidades: incluye verificación KYC/AML de usuarios, evaluación legal y corporativa del emisor, auditoría financiera y técnica del proyecto, comprobación de garantías y encaje de activos, y revisión de contratos (préstamo, participaciones, escrow). Estas comprobaciones, realizadas por la plataforma o por terceros independientes, aumentan la transparencia y reducen el riesgo de fraude o incumplimiento.
En materia fiscal, es imprescindible implementar procesos para la correcta declaración y retención de rentas, la emisión de certificados fiscales a inversores y la gestión de obligaciones según la residencia fiscal de cada participante y el tipo de rendimiento (intereses, plusvalías, dividendos). Las implicaciones fiscales son heterogéneas por jurisdicción, por lo que la plataforma debe facilitar información clara, integrar reportes automáticos para obligaciones tributarias y recomendar asesoramiento fiscal individual cuando proceda.
Para optimizar el funcionamiento operativo y la confianza del mercado conviene estandarizar documentación legal y financiera, mantener cuentas segregadas o servicios de custodia, implantar auditorías independientes periódicas y actualizar continuamente políticas de cumplimiento (KYC/AML, protección de datos —ej. GDPR en la UE—). Además, la automatización de procesos regulatorios y fiscales, junto con la publicación de información verificada sobre riesgos y métricas de rendimiento, mejora la escalabilidad y la aceptabilidad del modelo entre inversores institucionales y particulares.
Estrategias prácticas para inversores: diversificación, gestión de riesgo y herramientas para mejorar resultados
Diversificación
La diversificación es una estrategia práctica para inversores que busca reducir la volatilidad y el riesgo idiosincrático distribuyendo el capital entre distintas clases de activos (renta variable, renta fija, activos alternativos y liquidez), sectores y geografías. Implementa una asignación basada en correlaciones y horizonte temporal, y realiza rebalancing periódico para mantener la exposición objetivo y capturar ganancias.
- Asignación estratégica vs táctica
- Correlación entre activos
- Rebalanceo y revisión anual
Gestión de riesgo
La gestión de riesgo combina técnicas como el tamaño de posición, límites de pérdida, stop-loss dinámicos y control de apalancamiento para proteger el capital y mejorar la consistencia de resultados. Integra métricas cuantitativas —volatilidad, Value at Risk (VaR), drawdown— con reglas cualitativas sobre eventos macro y liquidez para ajustar la exposición. Aplicar planificación de escenarios y pruebas de estrés ayuda a anticipar impactos y definir respuestas automáticas ante desviaciones.
Herramientas para mejorar resultados
Utiliza herramientas tecnológicas para optimizar la ejecución y la toma de decisiones: plataformas de gestión de carteras, backtesting, screeners de valores, software de análisis técnico y fundamental, y APIs de datos para automatizar señales. Estas herramientas facilitan la monitorización en tiempo real, el control de riesgos y la evaluación de estrategias, permitiendo iterar y mejorar la rentabilidad ajustada al riesgo.
- Backtesting y simuladores
- Gestores y trackers de cartera
- Screeners y proveedores de datos