Tipos de estrategias para evaluar la rentabilidad de un ETF frente a fondos tradicionales
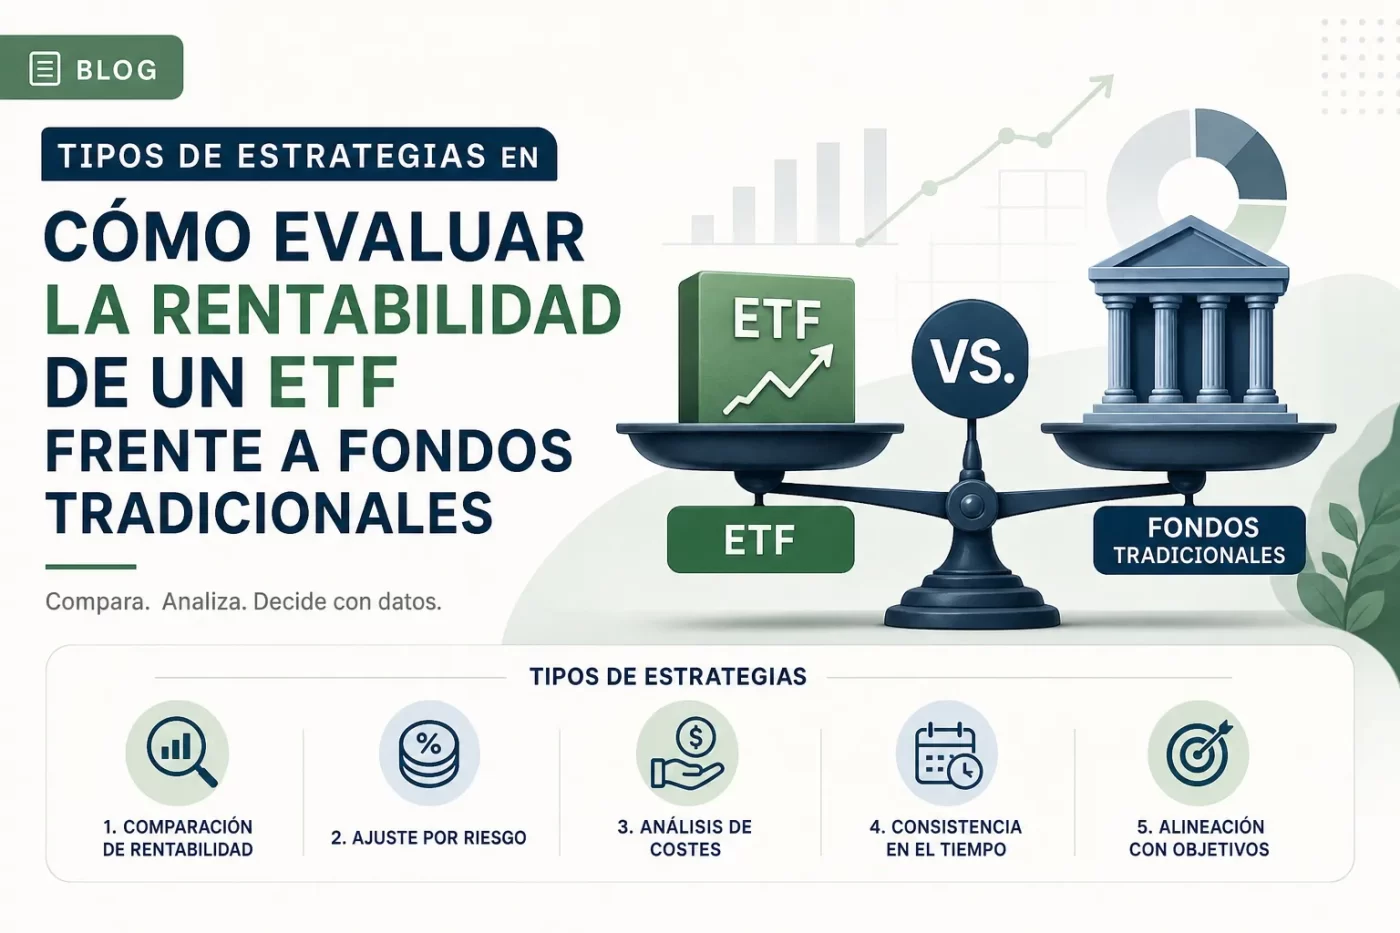
Tipos de estrategias en Cómo evaluar la rentabilidad de un ETF frente a fondos tradicionales
Para abordar «Cómo evaluar la rentabilidad de un ETF frente a fondos tradicionales» conviene distinguir dos grandes tipos de estrategias: las cuantitativas, basadas en métricas y ratios comparables, y las cualitativas, centradas en la estructura y el funcionamiento del producto. La selección entre ellas depende del horizonte temporal y de si se prioriza coste, precisión de réplica o tratamiento fiscal; combinarlas ofrece una visión más completa de la rentabilidad real.
Estrategias cuantitativas
- Coste total: comparar TER, comisiones de compra/venta y spreads para estimar impacto en rentabilidad neta.
- Tracking error y tracking difference: medir desviaciones respecto al benchmark para evaluar eficiencia de réplica.
- Rendimiento ajustado por riesgo: usar ratios (Sharpe, volatilidad, drawdown) para valorar rentabilidad relativa.
- Liquidez y volumen: analizar bid‑ask, volumen negociado y tamaño del ETF que afectan costes implícitos al entrar/salir.
Estrategias cualitativas
- Metodología de replicación: distinguir réplica física vs sintética y su impacto en tracking y contraparte.
- Transparencia y estructura: revisar divulgación de posiciones, política de dividendos y estructura legal del vehículo.
- Consideraciones fiscales y operativas: evaluar fiscalidad aplicable y frecuencia de rebalanceo que pueden alterar rentabilidad neta.
- Calidad del emisor y contrapartes: analizar reputación del proveedor, custodia y acuerdos de préstamo de valores.
Clasificación de estrategias: inversión pasiva, activa, smart beta y por factores en ETFs y fondos
Inversión pasiva en ETFs y fondos se basa en replicar un índice mediante seguimiento físico o sintético, priorizando la eficiencia de costes, la transparencia y la diversificación. Estos productos suelen anunciarse como soluciones de gestión indexada, con comisiones reducidas y exposición amplia a mercados o sectores específicos, lo que los hace populares para construir carteras a largo plazo sin intentos de batir al mercado.
Inversión activa implica que gestores y equipos toman decisiones discrecionales para superar un índice de referencia; en ETFs y fondos esto se traduce en rotación de activos, análisis fundamental y mayores comisiones en comparación con la gestión pasiva. Existen ETFs activos y fondos mutuos activos que buscan alfa mediante selección de valores, timing y estrategias de asignación, ofreciendo potencial de retorno distinto al índice pero con mayor dependencia del gestor y del coste.
El smart beta y las estrategias por factores combinan reglas sistemáticas con objetivos de mejora del perfil riesgo-rentabilidad: se construyen carteras que ponderan por factores como valor, calidad, tamaño, momentum o baja volatilidad en lugar de por capitalización. Tanto en ETFs como en fondos, estas soluciones permiten «tilts» o sesgos factoriales para diversificar fuentes de rentabilidad y ajustar exposición a riesgos específicos, siendo una alternativa intermedia entre la pura gestión pasiva y la gestión activa.
Indicadores clave para evaluar la rentabilidad: rentabilidad total, CAGR, alpha, Sharpe y tracking error
Rentabilidad total y CAGR son los puntos de partida para evaluar la rentabilidad de un activo o cartera: la rentabilidad total incluye variaciones de precio más dividendos y otros pagos, ofreciendo la visión completa del rendimiento en un periodo; el CAGR (tasa de crecimiento anual compuesta) anualiza ese rendimiento para comparar inversiones con distintos horizontes, calculándose como (valor final/valor inicial)^(1/n)-1. Estos indicadores son esenciales para medir cuánto ha crecido una inversión y para comparar rendimientos absolutos en términos homogéneos.
Alpha y tracking error añaden perspectiva relativa frente a un referente. El alpha refleja el exceso de rentabilidad ajustada por riesgo frente a un benchmark (es decir, rendimiento logrado por encima de lo que justificaría la exposición de mercado); el tracking error mide la desviación estándar de las diferencias de rentabilidad entre la cartera y su índice de referencia, evaluando la consistencia del desempeño relativo. Juntos permiten distinguir si una ventaja sobre el mercado es sostenida o simplemente fruto de mayor desviación respecto al benchmark.
El ratio de Sharpe aporta la visión de rentabilidad ajustada por riesgo total: calcula el exceso de rentabilidad sobre la tasa libre de riesgo dividido por la volatilidad de la cartera, ayudando a comparar si retornos más altos compensan el riesgo asumido. Para evaluar la rentabilidad de forma completa conviene usar estos indicadores combinados: rentabilidad total/CAGR para el resultado absoluto, Sharpe para la eficiencia riesgo-rendimiento, y alpha/tracking error para el rendimiento relativo y la consistencia frente al benchmark.
Impacto de costes, fiscalidad y liquidez en la rentabilidad real de ETFs vs fondos tradicionales
Los factores que determinan la rentabilidad real de un vehículo de inversión van más allá del rendimiento bruto: los costes, la fiscalidad y la liquidez actúan como frenos sobre la rentabilidad neta que recibe el inversor. Comparar ETFs vs fondos tradicionales exige analizar cómo cada uno traslada comisiones, impuestos y costes de negociación al rendimiento final, así como su impacto en el seguimiento del índice o la gestión activa.
En términos de costes, los ETFs suelen destacar por comisiones de gestión más bajas y por la posibilidad de negociarse con spreads ajustados en mercados líquidos, lo que reduce el coste total de inversión y el tracking error frente al índice. Los fondos tradicionales pueden incorporar comisiones de gestión superiores, comisiones de suscripción/reembolso y costes operativos internos que se reparten entre partícipes, erosionando la rentabilidad neta especialmente en horizontes largos.
La fiscalidad modifica significativamente la rentabilidad real: la estructura de creación/redención de muchos ETFs permite una gestión fiscal eficiente en la transmisión de plusvalías, mientras que en fondos tradicionales las ventas dentro del fondo o los reembolsos del partícipe pueden generar eventos fiscales distintos. Además, la posibilidad de diferir impuestos mediante traspasos entre fondos (según jurisdicción) y el tratamiento de dividendos o distribuciones afectan cuándo y cuánto tributa el inversor, condicionando el rendimiento después de impuestos.
Impacto de liquidez y ejecución
- Liquidez intradía: los ETFs se compran y venden en mercado secundario, lo que permite ejecución inmediata pero con coste de spread; la liquidez de mercado determina el coste real de entrada y salida.
- Liquidez diaria en fondos: los fondos ofrecen liquidación a NAV diario, evitando spreads intradía pero pudiendo aplicar mecanismos como swing pricing o limitaciones en episodios de estrés, que afectan el precio efectivo recibido.
- Costes de implementación: el impacto conjunto de comisiones, spreads, impuestos y mecanismos de gestión se traduce en la diferencia entre rentabilidad bruta y rentabilidad neta percibida por el inversor.
Metodología práctica para comparar estrategias: periodo de análisis, ajuste por riesgo y ejemplos
Periodo de análisis
El primer paso para comparar estrategias es definir un periodo de análisis que cubra múltiples ciclos de mercado (expansión, recesión y recuperación) y que sea idéntico para todas las estrategias evaluadas; esto evita sesgos por selección de ventanas temporales. Conviene usar periodos con datos suficientes para la frecuencia de la estrategia (por ejemplo, mínimo 5–10 años para estrategias anuales o intermedias, y ventanas rolling para evaluar estabilidad) y separar muestras in-sample y out-of-sample para validar la robustez.
Ajuste por riesgo
Al comparar resultados hay que transformar rendimientos brutos en medidas ajustadas por riesgo: ratios como Sharpe y Sortino, drawdown máximo, volatilidad anualizada y rendimiento ponderado por volatilidad permiten comparar estrategias con perfiles de riesgo distintos. También es esencial incluir costos de transacción, slippage y fricciones fiscales, y aplicar métricas consistentes (por ejemplo, anualizar rendimientos y volatilidad con la misma convención) para que las comparaciones reflejen el rendimiento real esperado.
Ejemplos prácticos
En la práctica, un ejemplo sería comparar una estrategia momentum mensual frente a buy-and-hold usando el mismo periodo de 10 años, la misma frecuencia de reequilibrio y supuestos de costos; comparar Sharpe, máximo drawdown y rendimiento anualizado out-of-sample mostrará diferencias en rendimiento ajustado por riesgo. Otro ejemplo es evaluar una cartera igual ponderada frente a una con target de volatilidad: mantener idénticas series históricas y calcular métricas ajustadas por riesgo y tasas de turnover permite decidir cuál estrategia ofrece mejor rentabilidad por unidad de riesgo.