Diferencias entre blockchain público y privado: cómo mejorar la seguridad financiera con blockchain
Diferencias entre blockchain público y privado: qué son y por qué importan
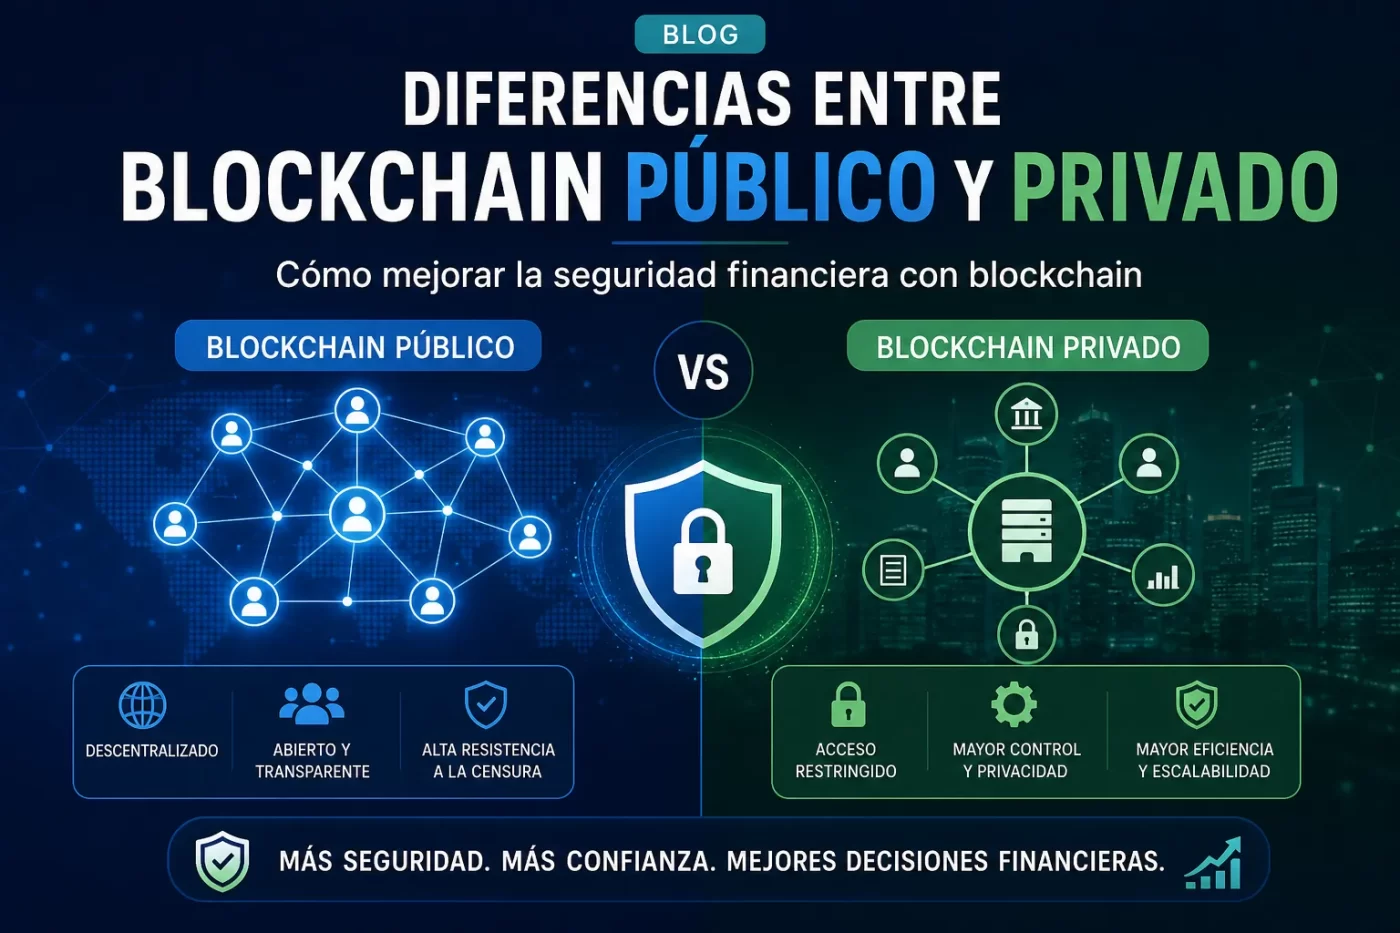
Blockchain público y blockchain privado se diferencian principalmente en quién puede participar y cómo se valida la información. Un blockchain público es abierto y permisionless, cualquiera puede leer la cadena, enviar transacciones y, en muchos casos, participar en la validación. En contraste, un blockchain privado (o permisioned) restringe el acceso: solo entidades autorizadas pueden leer, escribir o validar, lo que permite un control más estricto sobre datos y participantes.
Principales diferencias
- Acceso y permisos: público abierto a todos vs privado con acceso controlado.
- Gobernanza: público suele ser más descentralizado; privado se gestiona por una organización o consorcio.
- Consenso y rendimiento: los públicos priorizan seguridad y descentralización; los privados optimizan velocidad y escalabilidad.
- Privacidad: los privados ofrecen mayor confidencialidad y cumplimiento normativo; los públicos priorizan transparencia.
- Casos de uso: públicos para transparencia y resistencia a la censura; privados para entornos empresariales y regulatorios.
Estas diferencias importan porque condicionan la elección tecnológica según requisitos de negocio: cumplimiento legal, protección de datos, necesidad de confianza entre participantes y volumen de transacciones. Elegir entre un blockchain público o privado implica aceptar trade-offs entre transparencia y control, así como entre descentralización y eficiencia operativa.
En la práctica, organizaciones que necesitan trazabilidad pública y resistencia a la censura optan por blockchains públicos, mientras que empresas que requieren privacidad, control de acceso y mayor rendimiento suelen preferir soluciones privadas o consorcios permisionados.
Impacto en la seguridad financiera: blockchain público vs privado
Blockchain público: Las cadenas públicas ofrecen transparencia y una alta resistencia a la manipulación gracias a la descentralización y a mecanismos criptográficos de consenso, lo que refuerza la integridad de los registros financieros. Sin embargo, esa apertura implica una mayor superficie de exposición ante ataques externos y, dependiendo del mecanismo (p. ej. proof-of-work), existe riesgo teórico de ataques de mayoría; además, la privacidad de las transacciones suele ser limitada, lo que afecta cómo se gestionan datos sensibles financieros.
Blockchain privado: Las redes privadas o permissioned permiten control granular de accesos, integración nativa de controles KYC/AML y cumplimiento regulatorio, mejorando la confidencialidad y la protección de datos financieros. Al mismo tiempo, la centralización del control y la confianza en nodos identificados elevan el riesgo de fallos internos, manipulación por participantes autorizados y dependencia de la gobernanza para mantener la seguridad.
Impacto comparativo en la seguridad financiera: la elección entre público y privado implica un trade-off entre integridad y resiliencia frente a ataques externos (ventaja de las públicas) y confidencialidad, rendimiento y cumplimiento normativo (ventaja de las privadas). Las instituciones financieras deben evaluar el modelo de amenaza, la necesidad de privacidad, la exigencia regulatoria y la tolerancia a la centralización para determinar qué tipo de blockchain protege mejor sus activos y datos financieros.
Cómo mejorar la seguridad financiera con blockchain: elegir público, privado o híbrido
La elección entre blockchain público, privado o híbrido determina directamente cómo se equilibran la transparencia, la integridad de los registros y la confidencialidad en la seguridad financiera. Las redes públicas ofrecen mayor transparencia y resistencia a la censura porque cualquier participante puede verificar las transacciones, lo que favorece la auditabilidad y la trazabilidad; sin embargo, pueden presentar desafíos en privacidad de datos, costos de consenso y escalabilidad para operaciones financieras de alto rendimiento.
Las cadenas privadas (permissioned) permiten control de acceso, segmentación de datos y mayores garantías de confidencialidad, por lo que son preferidas por bancos y consorcios que requieren cumplimiento normativo y procesamiento más eficiente. El principal compromiso es la necesidad de confiar en los operadores y en los mecanismos de gobernanza internos, lo que reduce algunos beneficios de descentralización y resistencia frente a ataques externos.
Las arquitecturas híbridas combinan lo mejor de ambos modelos: mantienen datos sensibles en capas permissioned mientras publican hashes o pruebas en una capa pública para integridad y auditabilidad externa, ofreciendo un equilibrio entre privacidad, cumplimiento y verificación pública. Al elegir, conviene evaluar factores clave:
- Privacidad y cumplimiento: requisitos regulatorios y protección de datos.
- Rendimiento y escalabilidad: latencia y volumen transaccional esperado.
- Gobernanza y confianza: quién administra la red y cómo se toman decisiones.
- Interoperabilidad y costes: integración con sistemas existentes y coste operativo.
Buenas prácticas y medidas técnicas para proteger activos y datos en blockchain
La seguridad en blockchain requiere una combinación de prácticas criptográficas y operativas para proteger activos y datos. Prioriza la gestión segura de claves privadas mediante carteras de hardware, HSMs y políticas de control de acceso que eviten el almacenamiento de claves en entornos no confiables. Implementar esquemas de multifirmas (multisig) y separación de funciones reduce el riesgo de compromisos por acceso único.
Smart contracts deben someterse a revisiones y pruebas exhaustivas: auditorías externas, pruebas unitarias e integración, y, cuando proceda, verificación formal. Evita patrones vulnerables como dependencias inseguras o funciones administrativas sin restricciones; considera mecanismos de gobernanza y pausabilidad para mitigar errores en tiempo de ejecución sin recurrir a cambios improvistos en la lógica.
Medidas técnicas clave
- Cifrado de datos en tránsito y en reposo para proteger información sensible asociada a transacciones y usuarios.
- Hardening de nodos y APIs: actualizaciones regulares, gestión de parches, y uso de redes privadas o túneles seguros.
- Backups y estrategias de recuperación ante desastres para metadata y configuraciones críticas, respetando la inmutabilidad de la cadena.
Complementa con monitorización continua, detección de anomalías, programas de bug bounty y planes de respuesta a incidentes que incluyan comunicación y remediación rápida. Estas prácticas operativas junto con controles técnicos ayudan a mantener la integridad, disponibilidad y confidencialidad de activos y datos en entornos blockchain.
Casos de uso y ejemplos reales: cómo blockchain mejora la seguridad financiera
La tecnología blockchain mejora la seguridad financiera al combinar criptografía, registros inmutables y mecanismos de consenso que hacen más difícil la manipulación de datos y el fraude. Al registrar transacciones en un libro distribuido con firmas digitales, se incrementa la trazabilidad y la auditabilidad; además, los smart contracts permiten automatizar reglas de cumplimiento y liquidación, reduciendo errores humanos y riesgos operativos.
Ejemplos reales
- JPM Coin: implementación de un token interno para facilitar transferencias institucionales casi instantáneas entre cuentas del mismo banco, buscando reducir tiempo de liquidación y riesgo de contraparte.
- Reemplazo de CHESS por DLT (ASX): proyecto para modernizar la infraestructura de liquidación de valores mediante tecnología distribuida, con el objetivo de mejorar la finalización de operaciones y la resiliencia del sistema.
- Redes de trade finance (Contour / Voltron / we.trade): plataformas basadas en blockchain para digitalizar cartas de crédito y otros instrumentos comerciales, incrementando la transparencia entre bancos y reduciendo la posibilidad de documentos fraudulentos.
- RippleNet y soluciones de pagos transfronterizos: redes que emplean blockchain y/o libros distribuidos para acelerar remesas y reconciliaciones, disminuyendo ventanas de vulnerabilidad asociadas a procesos largos de liquidación.
Además, la tokenización de activos y los registros on‑chain generan cadenas de custodia verificables que facilitan auditorías y cumplimiento (AML/KYC) sin exponer datos sensibles públicamente cuando se usan cadenas permissionadas. En conjunto, estos casos de uso muestran cómo blockchain puede mitigar riesgos de fraude, mejorar la integridad de los datos y acelerar procesos críticos dentro del ecosistema financiero.