
Cómo han evolucionado los ETFs y derivados: la liquidez y su impacto en la eficiencia
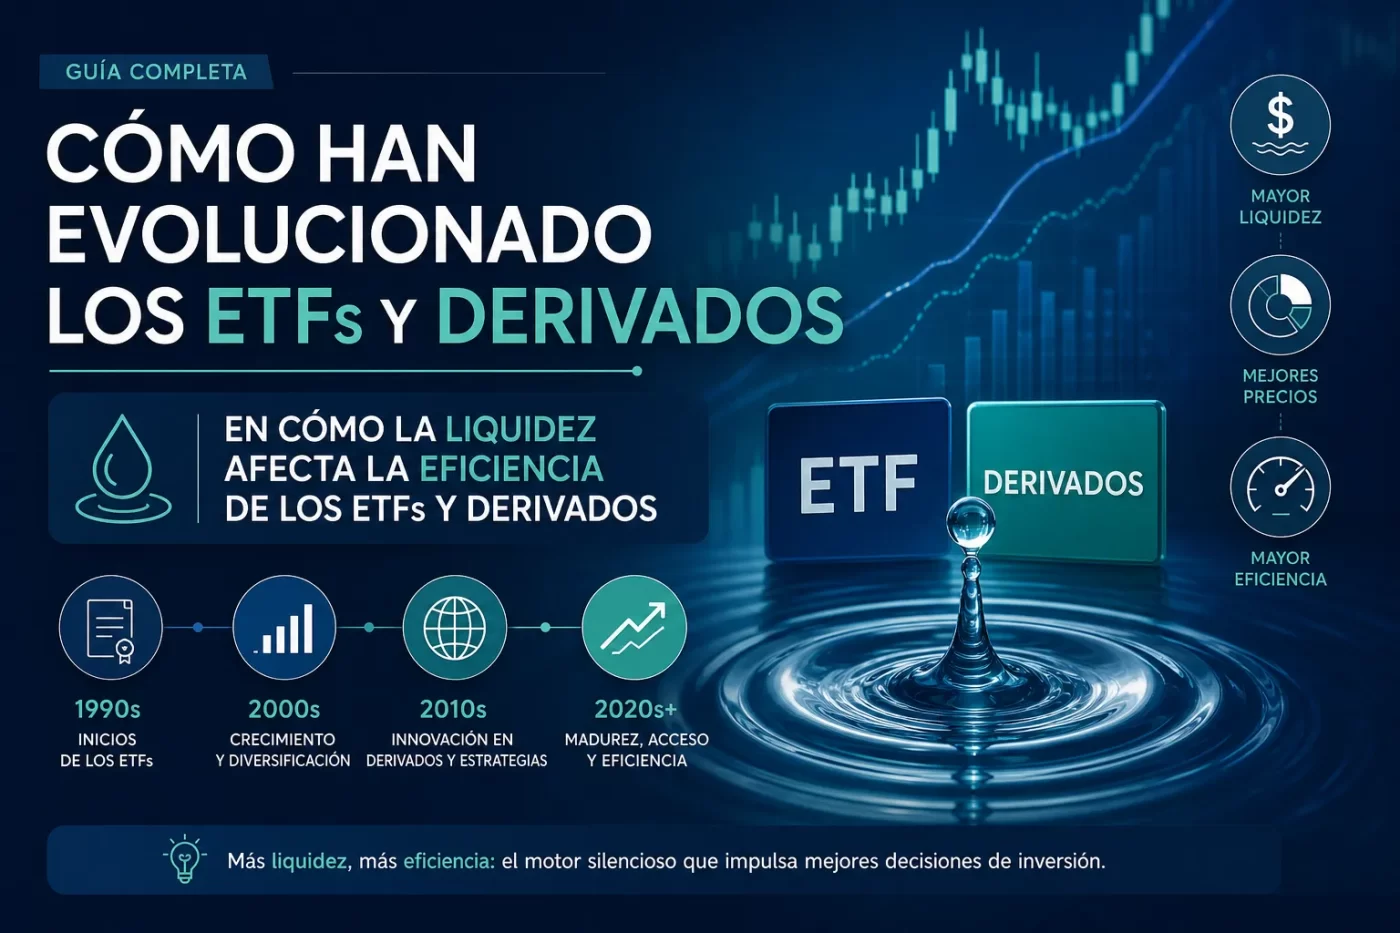
Cómo han evolucionado los ETFs y derivados: origen, crecimiento y cambios estructurales
Los ETFs nacieron a principios de los años 90 como una respuesta para ofrecer exposición indexada con la liquidez de un título negociado en bolsa: permitían comprar y vender participaciones intradía mientras replicaban índices subyacentes. El lanzamiento del SPDR S&P 500 (SPY) en EE. UU. suele citarse como hito fundador, y desde entonces la estructura básica —lista en exchange y diseñada para seguir un índice— se ha convertido en un modelo replicado globalmente. Esta origen marcó el paso de productos mayormente gestionados hacia vehículos pasivos, más transparentes y con costes competitivos.
El crecimiento posterior ha sido tanto cuantitativo como cualitativo: aumento sostenido de activos bajo gestión y volumen de operaciones, ampliación de la gama a renta fija, materias primas, sectores, temáticos y estrategias smart‑beta, además de una mayor adopción por parte de inversores institucionales y minoristas. Los ETFs han impulsado innovación en wrappers y en la oferta de ETFs activos y cotizados en jurisdicciones múltiples, favoreciendo la diversificación accesible y la fragmentación del mercado en nuevos nichos.
En cuanto a cambios estructurales, la industria ha incorporado mecanismos como la creación/redención en especie y el papel central de los participantes autorizados para mantener la eficiencia del precio, además de modelos de réplica física y sintética (swap‑based). Paralelamente, la interacción con los derivados se ha intensificado: se han desarrollado mercados de opciones y futuros sobre ETFs y muchos emisores utilizan instrumentos derivados para replicar exposición o gestionar riesgos. Tras crisis financieras recientes, reformas regulatorias han impulsado mayor central clearing, transparencia y requisitos de colateral, transformando tanto la operativa de derivados como la gobernanza y el riesgo de los ETFs.
El papel de la liquidez en ETFs y derivados: conceptos clave y métricas para medirla
El papel de la liquidez en ETFs y derivados es central para determinar costes de transacción y riesgo de ejecución. En ETFs, la liquidez depende tanto de la liquidez primaria (mecanismo de creación/redención que conecta el ETF con sus activos subyacentes) como de la liquidez secundaria (volumen y spreads en el mercado secundario). En derivados, la liquidez está condicionada por el volumen negociado, el open interest y la profundidad del libro de órdenes del contrato subyacente, lo que afecta la capacidad para abrir, ajustar o cerrar posiciones sin causar deslizamientos significativos.
Métricas clave para medir la liquidez
- Bid-ask spread: diferencia entre precio comprador y vendedor; indicador directo del coste inmediato de operar.
- Volumen promedio diario (ADV): muestra la actividad y la facilidad para ejecutar órdenes en tamaño común.
- Profundidad del mercado: volumen disponible en niveles superiores del libro de órdenes, útil para estimar impacto de órdenes grandes.
- Open interest (en derivados): refleja la cantidad de contratos abiertos y la capacidad de encontrar contraparte para posiciones.
- Turnover y ratio de rotación: indican frecuencia de negociación y renovación de posiciones en un periodo.
Para la práctica de trading y gestión de carteras, combinar estas métricas permite evaluar el coste implícito (slippage y spread) y el riesgo de ejecución. En ETFs conviene comparar el spread de mercado con el diferencial respecto al NAV y revisar la actividad de los creadores de mercado; en derivados, vigilar el open interest y ADV por vencimiento ayuda a seleccionar series con menor riesgo de iliquidez. Medir regularmente estas variables facilita decisiones sobre tamaño de orden, uso de órdenes limitadas y horarios de ejecución para minimizar impacto en precio.
Cómo la liquidez afecta la eficiencia de los ETFs y derivados: precios, spreads y tracking error
La liquidez es un determinante clave de la eficiencia en ETFs y derivados porque influye directamente en los precios y en el coste de ejecución. En mercados líquidos, los precios reflejan la información de manera rápida y los spreads son estrechos, reduciendo el impacto por deslizamiento (slippage) y mejorando la eficiencia de precios. En instrumentos con baja liquidez, cualquier orden grande puede mover significativamente el precio de mercado, generando mayor volatilidad intradiaria y aumentando el coste efectivo de negociar tanto el ETF como sus derivados asociados.
Mecanismos que amplifican el efecto
- Spreads más amplios: la diferencia entre bid y ask crece cuando hay pocos participantes, elevando costes para compradores y vendedores y reduciendo la eficiencia operativa.
- Profundidad limitada: menor profundidad de mercado provoca mayor impacto en el precio por órdenes de tamaño moderado, afectando la fijación de precios de ETFs y los precios de referencia de derivados.
- Coste de arbitraje y creación/redención: cuando los activos subyacentes son ilíquidos, los creadores autorizados enfrentan mayores costes y riesgos para realizar arbitraje, lo que puede aumentar el tracking error y generar primas o descuentos persistentes en el ETF.
El tracking error se acentúa en ETFs que replican activos ilíquidos porque las diferencias entre el NAV teórico y el precio de mercado no se corrigen con rapidez. En derivados, la iliquidez se traduce en spreads más amplios y en costes de cobertura superiores, afectando la señal de precio implícita (por ejemplo, la volatilidad implícita) y provocando discrepancias entre precios teóricos y de mercado. En periodos de estrés, estos efectos se intensifican: la menor liquidez reduce la capacidad de arbitraje y amplifica desviaciones, deteriorando la eficiencia tanto en precios como en ejecución de ETFs y derivados.
Factores que han transformado la liquidez de ETFs y derivados: mercado, participantes y regulación
Los cambios en la estructura del mercado han redefinido la liquidez de ETFs y derivados: la fragmentación de venues, la creciente electrónica de la ejecución y la integración entre mercados de contado y derivados afectan la profundidad y la formación de precios. La liquidez en el ETF depende tanto del mercado secundario como de la liquidez del subyacente y del proceso de creación/redención; cuando el subyacente es ilíquido o está fragmentado, la capacidad de transmisión de precios y la ejecución eficiente se ven comprometidas.
Los participantes del mercado —creadores de mercado, autorizados, operadores de alta frecuencia y grandes inversores institucionales— han cambiado la naturaleza de la provisión de liquidez. Arbitraje entre ETF y subyacente, gestión de inventarios y uso de derivados para cobertura determinan spreads y profundidad en distintos horizontes temporales; en periodos de estrés, la retirada de algunos proveedores puede reducir drásticamente la liquidez disponible, mientras que otros participantes pueden aportar liquidez episódica o condicionada.
La regulación y las mayores exigencias de transparencia también han transformado la dinámica de liquidez: reportes de transacciones, requisitos de capital, normas de negociación y controles de riesgo alteran los incentivos para ofrecer cotizaciones constantes. Estas medidas han mejorado la supervisión y la resiliencia en condiciones normales, pero en algunos casos han incrementado el coste de mantener inventario, afectando la profundidad y la capacidad de absorber shocks en ETFs y derivados.
Implicaciones para inversores y tendencias futuras: cómo adaptarse a la evolución de ETFs, derivados y su liquidez
Para adaptarse a la evolución de ETFs, derivados y su liquidez, los inversores deben reevaluar supuestos clásicos sobre profundidad de mercado y capacidad de ejecución. Es clave revisar spreads, volumen negociado y la liquidez del subyacente, así como comprender cómo la composición del ETF y el uso interno de derivados pueden afectar el comportamiento en episodios de estrés. También conviene monitorizar la exposición a contrapartes y mecanismos de compensación cuando se usan futuros, swaps u otros instrumentos para replicar o apalancar exposición.
En la práctica, la adaptación implica incorporar pruebas de estrés de liquidez en la gestión de cartera y optimizar la ejecución mediante órdenes limitadas, ejecución algorítmica o fragmentación temporal de posiciones para reducir impacto. La gestión del riesgo debe incluir márgenes, requisitos de colateral y costes implícitos (financiación, rollovers), además de evaluar la solvencia y políticas de los proveedores del producto y los participantes autorizados. Un enfoque disciplinado de control de costes y de seguimiento de tracking error ayuda a preservar rendimiento ajustado al riesgo.
Ante las tendencias de mayor integración entre mercados de ETFs y derivados, los inversores ganan ventaja al exigir mayor transparencia y datos intradiarios sobre liquidez y posiciones abiertas. Priorizar due diligence sobre la estructura del producto (replicación física vs sintética, uso de swaps), la documentación legal y la capacidad operativa para gestionar ajustamientos rápidos permitirá tener mayor resiliencia. Finalmente, incorporar procesos de gobernanza que supervisen exposición a derivados y escenarios de iliquidez reduce sorpresas operativas y regulatorias.


